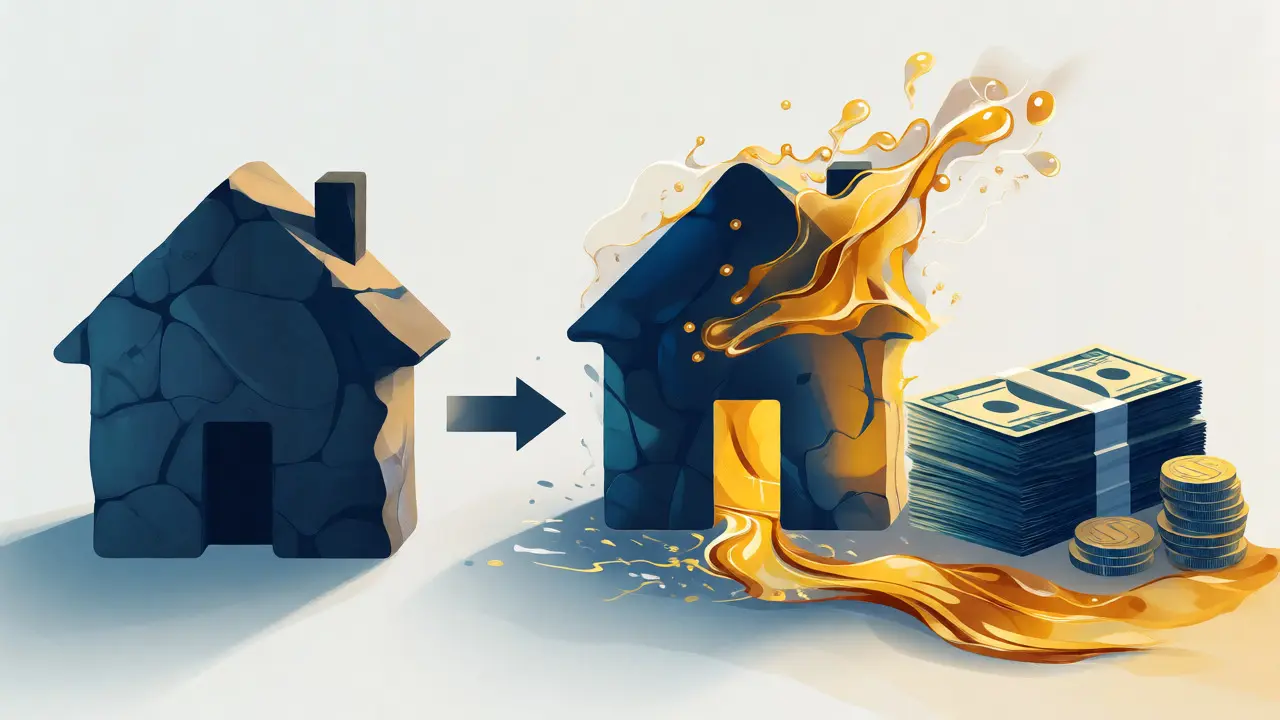
Imagina que tienes un auto de lujo pero pagas una cuota mensual que te deja sin aire. Suena absurdo, ¿verdad? Pues eso es exactamente lo que le pasa a miles de personas en Argentina cuando acumulan tarjetas de crédito y préstamos personales con tasas usurarias, mientras tienen un activo valioso (como su casa o terreno) durmiendo el sueño de los justos. El refinanciamiento de deudas con garantía real es la herramienta financiera que convierte esa piedra inerte en liquidez inteligente, permitiéndote consolidar obligaciones caras en una sola cuota más manejable.
No se trata solo de juntar números en una hoja de cálculo. Es una estrategia de supervivencia y crecimiento patrimonial. En un contexto donde la inflación devora salarios y las tasas de interés varían como montañas rusas, usar tu propiedad como respaldo puede ser el salvavidas que necesitas. Pero ojo, no es magia: tiene riesgos reales. Si no pagas, pierdes la casa. Por eso, entender cómo funciona, qué requisitos piden los bancos en 2026 y cuándo conviene hacerlo es vital antes de firmar cualquier papel.
Qué es realmente una garantía real
Para entender el refinanciamiento, primero hay que desmitificar la garantía real. A diferencia de un préstamo personal, donde el banco confía en tu palabra y tu recibo de sueldo, aquí el respaldo es un bien tangible: generalmente un inmueble, aunque también pueden ser vehículos de alto valor o maquinaria industrial. Esta garantía otorga al acreedor el derecho de perseguir ese bien si tú incumples con el pago. La ley argentina regula esto bajo el Código Civil y Comercial, estableciendo jerarquías claras sobre quién cobra primero si todo sale mal.
La gran ventaja competitiva de este instrumento es la tasa de interés. Como el riesgo para el banco baja drásticamente (si no pagas, embargan y venden la casa), ellos están dispuestos a ofrecer condiciones mucho más blandas. Mientras que una tarjeta de crédito puede rondar el 100-150% de Costo Financiero Total (CFT), un crédito prendario o hipotecario puede bajar significativamente esa carga, especialmente si accedes a líneas UVA o fijas según la coyuntura del Banco Central.
El proceso paso a paso: De la deuda cara a la cuota única
¿Cómo se ejecuta esta jugada maestra? No es simplemente pedir otro préstamo. El mecanismo estándar implica tres movimientos clave:
- Evaluación del pasivo: Sumas todas tus deudas impagas o difíciles (tarjetas, préstamos personales, cheques rechazados). Calculas el monto total necesario para cancelarlas de golpe.
- Tasación del activo: Un perito matriculado visita tu propiedad. No vale lo que tú crees que vale; vale lo que dice el mercado inmobiliario local. En Rosario, por ejemplo, una propiedad en zona centro tiene una liquidez distinta a una en zona norte.
- Otorgamiento y cancelación: El nuevo banco deposita el dinero directamente en las cuentas de tus acreedores antiguos, no en tu bolsillo. Tus viejas deudas desaparecen y nace una nueva obligación única respaldada por tu título de propiedad.
Es crucial entender que el dinero no llega libremente a tu cuenta para gastarlo en vacaciones. Primero cubre la deuda existente. Solo si el monto solicitado supera lo adeudado, recibirás el excedente. Y aquí viene el error común: muchos solicitan más de lo necesario para "tener colchón", aumentando innecesariamente la cuota final.
Requisitos bancarios en 2026: Lo que debes tener listo
Los bancos son conservadores, y más aún en mercados volátiles. Para acceder a un refinanciamiento con garantía real, deberás demostrar solvencia sólida. No basta con tener la casa; necesitas flujo de caja constante. Los analistas de riesgo mirarán con lupa tus ingresos netos, buscando que la nueva cuota no supere el 30-35% de tus ingresos mensuales.
- Documentación del titular: DNI vigente, constancia de CUIT/CUIL, últimos 6 recibos de sueldo o declaraciones juradas de AFIP si eres autónomo.
- Papeles de la propiedad: Título de propiedad actualizado, plano municipal, certificación de dominio libre de gravámenes (no puedes dar en garantía algo que ya está hipotecado sin cancelar lo anterior).
- Estado ocupacional: La propiedad debe estar libre de ocupantes no titulares. Si vives allí, demuestra residencia efectiva. Si está alquilada, presenta el contrato vigente.
Un detalle técnico importante: la antigüedad de la propiedad importa. Las propiedades muy antiguas pueden requerir refacciones estructurales antes de ser aceptadas como garantía, ya que el banco quiere asegurar que el bien mantenga su valor durante los 10 o 20 años que dure el crédito.
Comparativa estratégica: Tarjeta vs. Préstamo Personal vs. Garantía Real
Veamos los números fríos. Supongamos una deuda consolidada de $10.000.000 ARS (valores ilustrativos para 2026). La diferencia en el costo total a pagar es abismal.
| Tipo de Crédito | Tasa Promedio (TEA) | Plazo Máximo | Riesgo Principal |
|---|---|---|---|
| Tarjeta de Crédito | 120% - 150% | Rotativo | Deuda espiralizada |
| Préstamo Personal | 80% - 100% | 48 meses | Cuota alta fija |
| Crédito con Garantía Real | 40% - 60%* | 120 - 240 meses | Pérdida del inmueble |
*Nota: Las tasas de garantía real varían según sea línea UVA (ajustada por inflación) o fija. En periodos de estabilización cambiaria, las líneas fijas ganan atractivo, pero requieren mayor disciplina presupuestaria.
Como ves, la garantía real no es la opción más barata en términos absolutos si consideras los gastos notariales e impuestos, pero sí es la que ofrece el menor impacto mensual en tu presupuesto familiar. Transforma una emergencia financiera en una inversión a largo plazo.
Riesgos ocultos y la letra chica
Nadie habla suficientemente de los costos transaccionales. Refinanciar no es gratis. Deberás pagar:
- Gastos de tasación: Entre $150.000 y $300.000 ARS dependiendo de la valuación fiscal y comercial.
- Honorarios notariales: La escritura de hipoteca tiene un costo significativo, calculado sobre el monto del préstamo.
- Sellados e impuestos provinciales: Varían según la provincia (Santa Fe, Buenos Aires, etc.).
- Seguros: Es obligatorio contratar seguro de incendio y sismo, y muchas veces un seguro de vida prestamista.
Además, existe el riesgo de sobreendeudamiento encubierto. Al extender el plazo a 20 años, pagas menos por mes, pero el total de intereses pagados puede superar ampliamente el capital original. Haz la cuenta: ¿vale la pena pagar el doble por la tranquilidad mensual? Para muchos, sí. Para otros, prefieren sacrificar comodidad para salir libres rápido.
Cuándo NO conviene refinanciar con garantía real
No es la bala de plata universal. Evita este camino si:
- Tu deuda es pequeña: Si debes menos de $2.000.000 ARS, los gastos administrativos y notariales podrían consumir el beneficio de la tasa baja.
- Vas a vender pronto: Si planeas mudarte en menos de 3 años, los costos de cancelación anticipada y trámites de levantamiento de hipoteca hacen poco rentable la operación.
- Ingresos inestables: Si trabajas por comisiones o eres freelancer con picos altos y valles profundos, una cuota fija a 20 años puede ser una trampa si no ahorras agresivamente en los meses buenos.
En estos casos, quizás negociar directamente con los bancos actuales o buscar reestructuraciones sin garantía sea más ágil y barato.
¿Puedo refinanciar una deuda si mi casa ya tiene una hipoteca?
Sí, pero es complejo. Generalmente requiere cancelar la hipoteca existente con el nuevo préstamo (lo que se llama subrogación o novación). El nuevo banco debe aceptar asumir el riesgo de segunda prioridad o exigir la cancelación total previa. Requiere coordinación precisa entre ambas entidades financieras.
¿Qué pasa si dejo de pagar el refinanciamiento?
El banco iniciará un juicio ejecutivo hipotecario. Este proceso es más rápido que un juicio ordinario. Si no regularizas la situación, la propiedad será rematada judicialmente. El dinero de la venta cubrirá la deuda y gastos del juicio; si sobra algo, te lo devuelven, pero usualmente se pierde parte del patrimonio.
¿Conviene tomar el crédito en dólares o pesos?
Depende de tus ingresos. Si cobras en pesos, evita el dólar puro salvo que tengas acceso a cobertura natural (ej. exportador). Las líneas UVA ajustan por inflación, protegiendo al banco pero trasladando el riesgo inflacionario a ti. Las líneas fijas en pesos son ideales si esperas estabilidad macroeconómica, pero suelen tener tasas iniciales más altas.
¿Cuánto tarda el trámite completo?
Entre 45 y 90 días. Incluye la solicitud, estudio de títulos, tasación, aprobación crediticia, firma de escritura e inscripción en el Registro de la Propiedad. Los tiempos burocráticos varían según la provincia y la agilidad del escribano designado.
¿Puedo usar la garantía real para comprar otra propiedad?
Sí, es una estrategia común llamada "apalancamiento". Usas la equity de tu casa actual para financiar el pie de una nueva inversión inmobiliaria. Sin embargo, debes calcular cuidadosamente si los alquileres futuros cubrirán las dos cuotas resultantes.