
¿Alguna vez has visto cómo una tormenta de verano convierte tu techo en un colador? En Rosario, donde las lluvias intensas no son la excepción sino la regla estacional, entender qué cubre realmente tu seguro inmobiliario es una póliza que protege el valor de la propiedad contra riesgos específicos como incendios, robos y fenómenos meteorológicos puede salvarte de un disgusto económico considerable. No se trata solo de pagar una prima mensual; se trata de saber si cuando caiga ese granizo del tamaño de una pelota de tenis o entre el agua por la ventana mal sellada, tu aseguradora responderá con agilidad o con excusas burocráticas.
Muchos propietarios asumen que tener "todo riesgo" significa que todo está cubierto. Falso. Las exclusiones están en la letra pequeña, y ahí es donde reside el peligro. Vamos a desglosar qué pasa realmente con los daños causados por el agua, el granizo y las tormentas, sin tecnicismos innecesarios, para que sepas exactamente dónde estás parado antes de firmar o reclamar.
Qué entienden las aseguradoras por "daños por agua"
Cuando hablas de daños por agua incidente causado por filtraciones, roturas de tuberías o desbordes que afectan la estructura o el contenido del inmueble, no te refieres a la humedad natural por falta de ventilación. Eso suele ser considerado desgaste o mantenimiento deficiente. La cobertura real entra en juego ante eventos súbitos e imprevistos.
Piensa en esto: una canaleta tapada que hace que el agua baje por la fachada y penetre hacia adentro durante una tormenta fuerte suele estar cubierta. Una junta de goma vieja en una ventana que deja pasar un hilo de agua constante durante meses, probablemente no. La clave es la repentinidad y el origen externo o interno accidental. Si una tubería revienta dentro de la pared porque estaba corroída, muchas pólizas cubren el daño al piso o al mueble, pero no siempre la reparación de la tubería misma si se considera parte del mantenimiento estructural básico.
- Filtraciones por lluvia: Generalmente cubiertas si son consecuencia de una falla puntual (techo roto, canalón obstruido) provocada por el evento climático.
- Rotura de instalaciones: Cubiertos los daños consecuentes (manchas en paredes, pisos hinchados), pero la reparación de la fuente del problema depende de la cláusula específica.
- Inundaciones por causa mayor: A menudo excluidas o requieren una extensión especial, especialmente si el nivel del agua sube desde la calle hacia adentro.
El granizo: ¿Es un riesgo común o excepcional?
En Argentina, y particularmente en la zona núcleo como Santa Fe, el granizo precipitación sólida formada por bolas de hielo que puede causar impactos mecánicos severos en techos y ventanas dejó de ser un fenómeno raro para convertirse en un riesgo recurrente. Las aseguradoras lo saben. Por eso, la mayoría de las pólizas de hogar estándar incluyen el impacto del granizo como un riesgo garantizado, pero hay matices importantes sobre qué partes de la propiedad están protegidas.
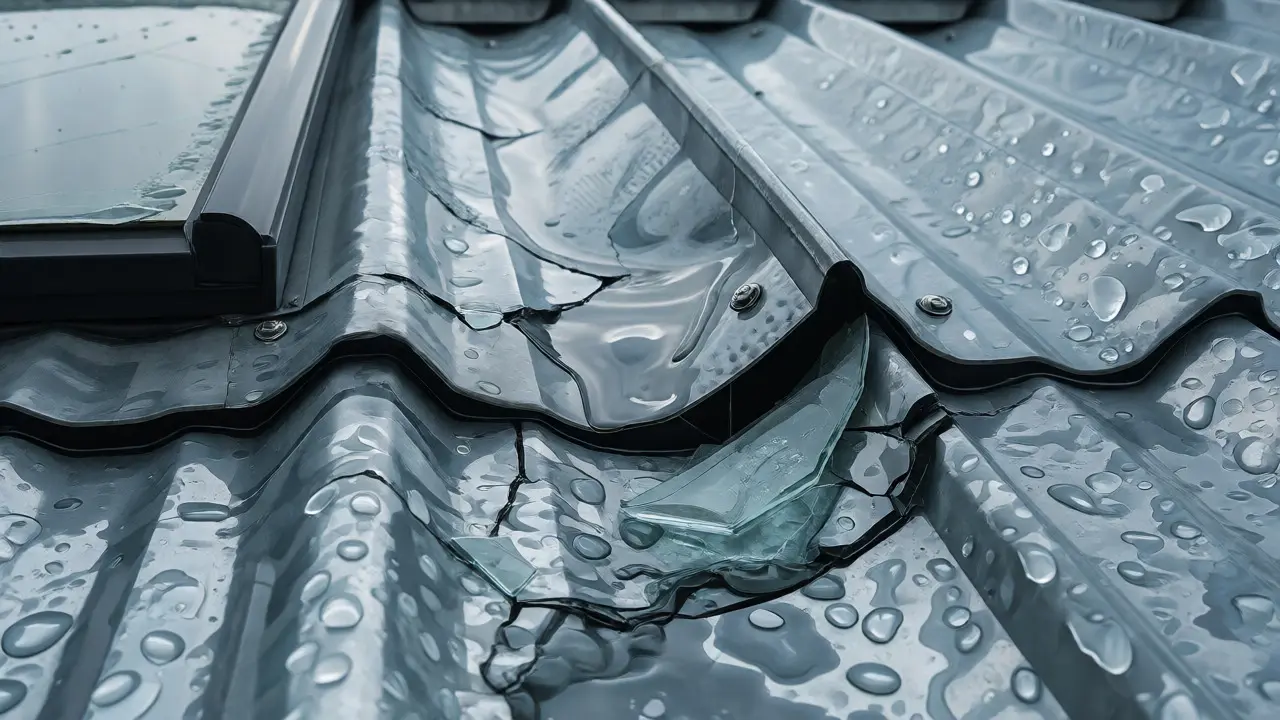
Normalmente, la cobertura aplica a los daños visibles en la envolvente del edificio: tejas rotas, chapas abolladas, vidrios rajados y claraboyas dañadas. Lo que suele generar conflicto es el daño indirecto. Si el granizo rompe una teja y esa rotura provoca una filtración posterior que daña el cielo raso de yeso, la aseguradora debería cubrir ambos aspectos: la reparación de la teja (daño directo) y la del cielo raso (daño consecuente). Sin embargo, debes actuar rápido. Si esperas seis meses para reportar la filtración, argumentarán que la humedad era preexistente.
| Riesgo | Cobertura Estándar | Exclusiones Comunes | Acción Recomendada |
|---|---|---|---|
| Granizo | Techos, ventanas, antenas | Daños estéticos menores, estructuras auxiliares no fijas | Fotografiar inmediatamente tras el evento |
| Viento Tormentoso | Voladura de chapas, rotura de cristales | Objetos sueltos en balcones, árboles caídos sin permiso municipal | Verificar anclajes preventivamente |
| Lluvia Intensa | Filtraciones súbitas por falla estructural | Humedad ascendente, condensación, goteras lentas | Reportar la causa raíz (ej. teja rota) |
Tormentas eléctricas y vientos fuertes: Más allá de la lluvia
Una tormenta fenómeno atmosférico caracterizado por precipitaciones intensas, descargas eléctricas y ráfagas de viento rara vez trae solo agua. El viento es el gran olvidado en las conversaciones cotidianas, pero es uno de los principales generadores de siniestros en seguros de inmuebles. Cuando el viento arranca una chapa del techo y esta golpea el auto del vecino o rompe tus propias ventanas, la responsabilidad civil y los daños materiales entran en escena.
Aquí surge una duda frecuente: ¿cubre el seguro si el árbol de mi jardín cae sobre mi casa? Depende. Muchas pólizas tienen una franquicia o límite específico para la caída de árboles. Además, si el árbol estaba enfermo o podrido y tú no realizaste el mantenimiento adecuado, podrían negar la indemnización alegando negligencia en el cuidado de la propiedad. Es vital revisar si tienes una cláusula de "caída de árboles" incluida, ya que no siempre viene en el paquete básico.
Por otro lado, las descargas eléctricas asociadas a la tormenta pueden quemar electrodomésticos o sistemas electrónicos. Esto suele considerarse un daño eléctrico. Para que sea cubierto, generalmente necesitas demostrar que la descarga fue externa (un rayo cercano) y no una sobretensión interna por un cableado defectuoso. Los protectores de tensión (UPS o regletas) son baratos comparados con el costo de reemplazar una heladera inteligente o un router de fibra óptica de alta gama.
La trampa de la depreciación y el valor real
Aquí es donde muchos propietarios pierden dinero sin darse cuenta. Cuando haces un reclamo por daños por agua o granizo, la aseguradora no siempre paga el valor de reposición nuevo (NRC - New Replacement Cost). A menudo pagan el Valor Actual Neto (VAN), que incluye la depreciación por antigüedad y uso.
Ejemplo práctico: Tienes un techo de chapa galvanizada con 10 años de antigüedad. El granizo lo daña. La chapa nueva cuesta $X. Pero tu chapa actual, por su estado, vale $Y (donde Y es menor que X). Si tu póliza paga VAN, recibirás $Y menos la franquicia. Si pagara NRC, recibirías $X. Leer tu contrato para ver cuál fórmula aplican es crucial. En mercados volátiles como el argentino, la diferencia entre ambas cifras puede ser enorme debido a la inflación de materiales.
Otro punto crítico es la franquicia cantidad fija o porcentaje del siniestro que debe asumir el asegurado antes de que la compañía pague. En siniestros pequeños, como una ventana rota por granizo, la franquicia podría superar el costo de reparación, haciendo inútil el reclamo. Solo tiene sentido activar el seguro cuando el daño supera significativamente este monto.
Documentación: Tu mejor defensa ante el perito
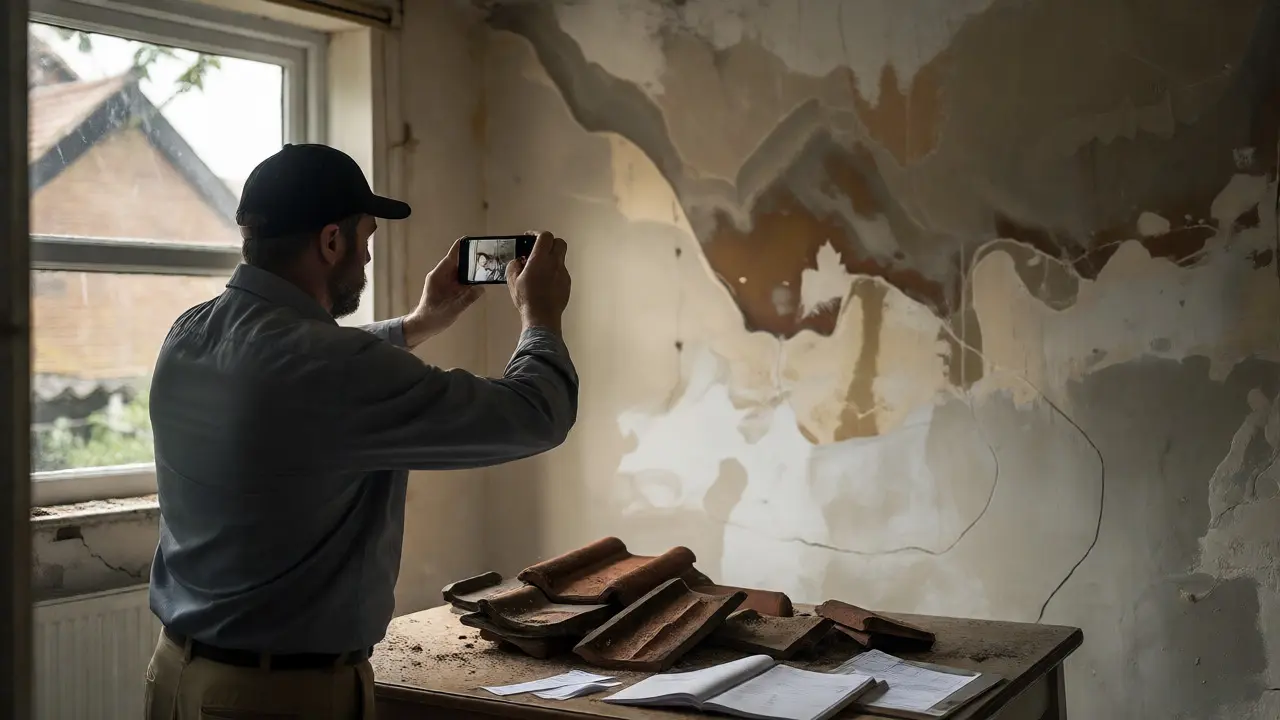
El día después de la tormenta es tu momento más importante. No esperes a que llame el perito. Toma fotos y videos detallados desde múltiples ángulos. Muestra el contexto: el techo dañado, el charco dentro de la casa, los muebles afectados. Graba un video continuo mientras recorres la vivienda narrando lo que ves. Esto crea una cadena de custodia digital difícil de rebatir.
Guarda todos los recibos originales de los objetos dañados si es posible. Si no los tienes, busca fotos antiguas donde aparezcan esos bienes en buen estado. Esto ayuda a probar su existencia y valor previo. Recuerda que la carga de la prueba recae principalmente sobre ti, el asegurado. Ser proactivo en la documentación acelera enormemente el proceso de liquidación del siniestro.
Además, realiza reparaciones urgentes para evitar mayores daños, pero guarda las facturas y las piezas rotas. Si tiras la teja rota antes de que el perito la vea, podrías complicar la justificación del origen del daño. Hazlo con criterio: protege lo que queda, pero conserva la evidencia.
Consejos prácticos para propietarios en zonas de riesgo
Si vives en una zona propensa a tormentas fuertes, considera estas acciones preventivas que también ayudan en la relación con la aseguradora:
- Mantenimiento preventivo anual: Limpia canaletas y desagües antes de la temporada de lluvias. Un atasco evitado es un potencial siniestro cancelado.
- Revisión de cierres: Cambia las juntas de goma de ventanas y puertas cada pocos años. Son baratas y previenen infiltraciones crónicas.
- Anclajes seguros: Verifica que las antenas, tanques de agua y toldos estén bien fijados. El viento es implacable con lo mal sujeto.
- Actualización de inventario: Revisa tu póliza cada año. Los precios de materiales de construcción suben; asegúrate de que el capital asegurado refleje el costo real de reconstrucción hoy, no el de hace cinco años.
Entender estos detalles transforma tu seguro de un gasto obligatorio a una herramienta financiera estratégica. No se trata de confiar ciegamente en la compañía, sino de conocer las reglas del juego para jugar bien cuando llegue la próxima tormenta.
¿El seguro cubre la inundación por crecida de río?
Generalmente, no. Las inundaciones por causas naturales externas (crecidas de ríos, mar o lagos) suelen estar excluidas de las pólizas básicas de hogar. Requieren una cobertura específica de "inundación" o "catástrofe natural", que puede tener primas más altas y condiciones especiales según la ubicación geográfica exacta.
¿Debo reportar el daño aunque sea pequeño?
Sí, siempre es recomendable notificarlo si superas la franquicia. Incluso si decides no cobrarlo, dejar constancia del evento protege tu historial. Si el daño se agrava semanas después (por ejemplo, una filtración oculta que pudre vigas), tener el reporte inicial demuestra que el origen fue el evento climático y no un deterioro progresivo no declarado.
¿Qué pasa si la aseguradora dice que la culpa fue del mantenimiento?
Esta es la excusa más común. Para contrarrestarla, presenta pruebas de mantenimiento periódico (facturas de limpieza de canaletas, revisiones de techos). Si la falla fue repentina (una rama grande que rompió una teja sana), es un riesgo cubierto. Si la teja estaba podrida por años de falta de atención, es mantenimiento. La distinción es sutil pero decisiva.
¿Cubre el seguro los gastos de alojamiento temporal?
Muchas pólizas incluyen una cláusula de "habitabilidad". Si el daño por agua o tormenta hace que tu vivienda sea inhabitable (sin luz, agua o seguridad estructural), la aseguradora puede cubrir un hotel o alquiler temporal hasta que se finalicen las reparaciones. Verifica el monto máximo diario y el tiempo límite de esta cobertura en tu contrato.
¿Cómo afecta la antigüedad de la propiedad a la cobertura?
La antigüedad influye en la valoración de los daños (depreciación) y en la aceptación de ciertos riesgos. Propiedades muy antiguas pueden enfrentar exclusiones específicas para instalaciones eléctricas o sanitarias obsoletas. Asegúrate de declarar correctamente la edad y el estado de conservación al contratar la póliza para evitar sorpresas en el momento del siniestro.
Alejandro Hirata octubre 9, 2026
En México no nos andamos con chiquitas, aquí si te toca un granizo es porque Dios te está probando y tu seguro tiene que responder ya. En Rosario se quejan de lluvia pero nosotros aguantamos huracanes enteros sin llorar tanto por una canaleta tapada.