Imagina que ya tienes la propiedad soñada. El vendedor te da las llaves, el notario prepara los papeles y tú solo necesitas que el banco apruebe tu crédito hipotecario. Pero de repente, el trámite se detiene. ¿La razón? La tasación. Este documento no es un simple formalismo; es la pieza clave que determina cuánto dinero te prestará la entidad financiera y, lo más importante, si ese préstamo será viable para ti. Si estás planeando comprar casa en Argentina, entender cómo funciona este proceso puede ahorrarte semanas de espera y miles de pesos.
Qué es exactamente una tasación hipotecaria
Muchos confunden la tasación con una simple estimación de precio hecha por un agente inmobiliario. No es lo mismo. Una tasación hipotecaria es un informe técnico oficial emitido por un profesional independiente, generalmente un arquitecto o ingeniero civil matriculado, que evalúa el valor real de mercado de un inmueble en una fecha determinada. A diferencia de una valoración informal, este documento tiene validez legal ante los bancos porque sigue normas estrictas de calidad y metodología.
El objetivo principal es proteger al banco. Como prestamista, necesita saber que si tú dejaras de pagar las cuotas, podría vender la propiedad rápidamente y recuperar su dinero sin grandes pérdidas. Por eso, el banco no acepta cualquier opinión sobre el valor de la casa; exige un estudio riguroso que considere ubicación, estado estructural, superficies reales y comparables recientes en la zona.
Por qué el banco exige este requisito
La lógica detrás de esta exigencia es sencilla: riesgo. Los bancos operan con fondos de depositantes e inversores, por lo que deben ser extremadamente cautelosos al otorgar préstamos a largo plazo. Si el banco te presta el 80% del valor de tu casa basándose en un precio inflado por el entusiasmo del comprador, podría perder dinero si el mercado cae o si debe embargar la propiedad.
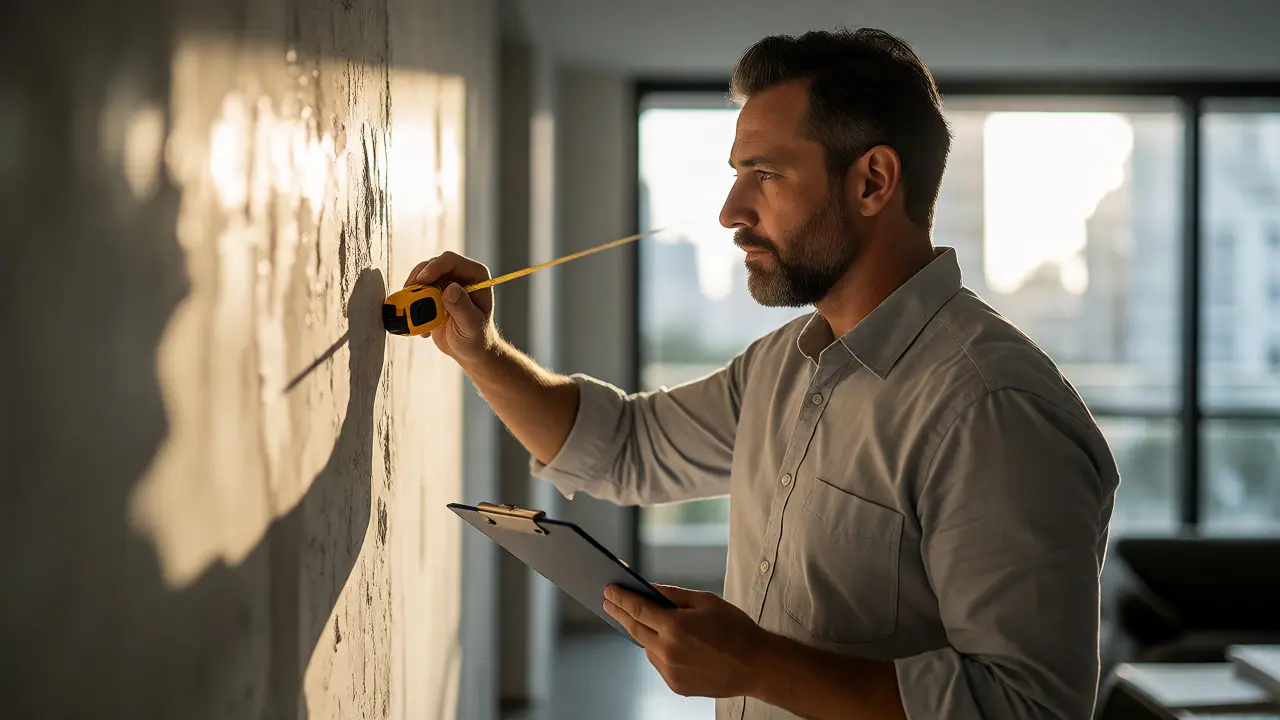
Además, la tasación ayuda a detectar problemas ocultos. Un buen tasador revisará detalles que quizás pasaste por alto durante las visitas: humedad en muros, instalaciones eléctricas obsoletas, irregularidades en la planta municipal o construcciones no declaradas. Estos factores pueden reducir significativamente el valor final aceptado por la entidad financiera, afectando directamente el monto de tu crédito.
Requisitos técnicos y documentales del banco
Cada banco tiene sus propios manuales de procedimientos, pero hay estándares comunes en Argentina. Para que la tasación sea aceptada, el informe debe incluir ciertos elementos innegociables. Primero, la identificación clara del bien: dirección exacta, nomenclatura catastral y datos registrales. Segundo, la descripción física detallada: metros cuadrados cubiertos, descubiertos, cantidad de ambientes, antigüedad aproximada y estado de conservación.
También es crucial la documentación gráfica. Las fotos no son opcionales; deben mostrar cada ambiente relevante, la fachada y cualquier detalle constructivo significativo. El informe debe explicar claramente la metodología utilizada (comparativa de mercado, costo de reposición o capitalización de rentas) y justificar el valor final con pruebas concretas, como operaciones similares cerradas en los últimos seis meses en el mismo barrio.
| Documento | Descripción | Responsable |
|---|---|---|
| Escritura o boleto de compraventa | Acredita la titularidad y condiciones de venta | Vendedor/Comprador |
| Plano aprobado por municipio | Verifica superficies legales vs. reales | Propietario |
| Reglamento de copropiedad | Necesario en departamentos o PH | Administración |
| Recibos de servicios | Confirma que el inmueble está operativo | Propietario |
Quién realiza la tasación y cómo elegirlo
Aquí viene una pregunta común: ¿quién contrata al tasador? En la mayoría de los casos, el banco mantiene una lista de profesionales homologados. Tú puedes elegir uno de esa lista, o a veces el banco asigna uno directamente. Lo que no puedes hacer es contratar a cualquier arquitecto amigo tuyo que no esté registrado en la red del banco. Si usas un profesional externo no homologado, el banco deberá validar su informe, lo cual añade tiempo y burocracia.
Es vital verificar que el tasador tenga matrícula vigente en el consejo profesional correspondiente a su provincia. En Santa Fe, por ejemplo, debe estar habilitado por el Colegio de Arquitectos o Ingenieros de la provincia. Un profesional serio te pedirá acceso completo a la propiedad, incluyendo patios, azoteas y espacios comunes si aplica. Desconfía de quien intenta "estimar" el valor sin visitar el lugar; la normativa bancaria exige inspección presencial obligatoria.
Costos y tiempos: planificando el presupuesto
Hablemos de plata. La tasación no es gratis. El costo varía según el banco, la complejidad del inmueble y la ubicación, pero en Argentina suele oscilar entre el 1% y el 1.5% del monto solicitado, aunque algunos bancos tienen tarifas fijas o convenios con empresas específicas. Es un gasto que debes asumir antes de saber si el crédito será aprobado definitivamente, así que tenlo en cuenta en tu ahorro inicial.
En cuanto a tiempos, una vez programada la visita, el informe suele tardar entre 3 y 7 días hábiles en llegar al banco. Luego, el área de riesgos del banco revisa el informe, lo cual puede tomar otros 2 a 5 días. Si hay discrepancias graves entre el precio de venta y la tasación, el banco podría pedir una segunda opinión o solicitar ajustes en el contrato. Ten esto presente al negociar fechas de cierre con el vendedor.
¿Qué pasa si la tasación sale baja?
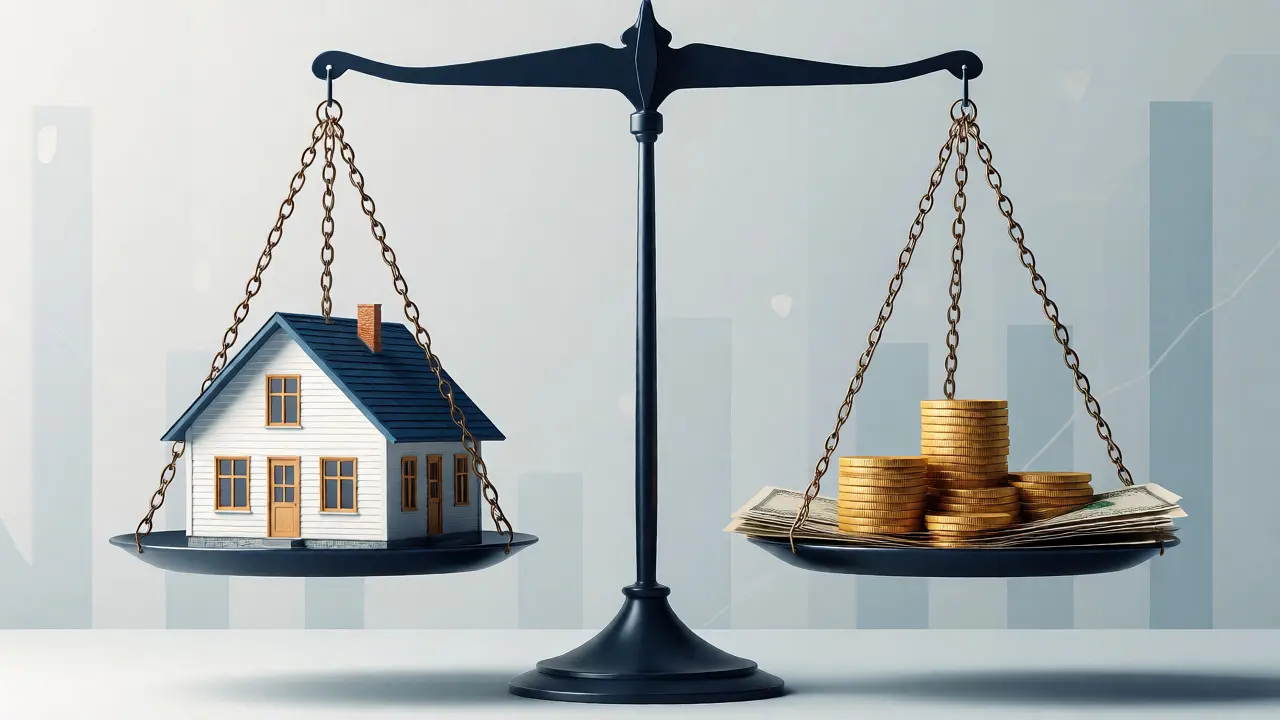
Este es el escenario temido por muchos compradores. Supongamos que acordaste comprar una casa por USD 100.000, pero el tasador la valora en USD 90.000. El banco calculará tu préstamo sobre los 90.000, no sobre los 100.000. Si querías financiar el 80%, recibirás USD 72.000 en lugar de USD 80.000. Deberás cubrir esa diferencia de USD 8.000 con tus ahorros o renegociar el precio con el vendedor.
No entres en pánico. Las diferencias suelen ser pequeñas y justificables. Puedes presentar argumentos al banco mostrando mejoras realizadas recientemente o errores en la medición de superficies. Sin embargo, si la brecha es grande, es una señal de alerta sobre el estado real del inmueble o la burbuja de precios en esa microzona. Negocia antes de firmar el boleto definitivo si es posible, o incluye una cláusula de contingencia por tasación.
Consejos prácticos para agilizar el trámite
- Prepara la casa: Antes de la visita del tasador, asegúrate de que todas las luces funcionen, las canillas abran y no haya desorden extremo. Aunque el orden no afecta el valor técnico, facilita la inspección y evita confusiones sobre espacios utilizables.
- Facilita el acceso: Si vives en un edificio, coordina con la administración para que el portero conozca la visita. Si es una casa, deja llaves disponibles si no vas a estar presente.
- Reúne la documentación: Tener los planos aprobados y los recibos de servicios listos acelera la carga de datos en el sistema del banco.
- Sé honesto sobre reformas: Si hiciste obras importantes, informa al tasador. Un baño renovado o una cocina nueva pueden sumar puntos si están bien ejecutados y declarados.
Preguntas frecuentes sobre la tasación hipotecaria
¿Puedo usar mi propia tasación anterior?
Generalmente no. Los bancos requieren que la tasación sea realizada por un profesional de su lista homologada y que tenga menos de 6 meses de antigüedad desde la fecha de solicitud del crédito. Además, debe seguir la metodología específica del banco.
¿Cuánto demora todo el proceso de tasación?
Desde que pagas la tasa hasta que el banco aprueba el informe, pueden pasar entre 1 y 2 semanas. Esto depende de la agenda del tasador y de la carga operativa del banco. Durante épocas de alta demanda de créditos, los plazos pueden extenderse.
¿Qué pasa si el banco rechaza la tasación?
Si el banco considera que el informe tiene errores o falta información, pedirá subsanaciones. Si el valor es muy inferior al precio de compra, el banco podría reducir el monto del préstamo o exigir un mayor porcentaje de anticipo propio por parte del comprador.
¿Incluye la tasación el mobiliario?
No. La tasación hipotecaria evalúa únicamente el inmueble (ladrillo, estructura, terreno). Los muebles, electrodomésticos o decoración no suman valor para el cálculo del préstamo bancario, a menos que sean incorporaciones permanentes inseparables de la construcción.
¿Quién paga la tasación, el comprador o el vendedor?
Por defecto, es un costo asumido por el comprador, ya que es un requisito para obtener su financiamiento. Sin embargo, esto puede negociarse en el contrato de compraventa, especialmente en mercados donde la oferta supera a la demanda.