Imagina volver a casa después de un viaje largo. La puerta está forzada, el desorden es total y esa sensación de vulnerabilidad te golpea antes incluso de notar que falta la televisión o las joyas. No es solo una pérdida material; es una invasión. En España, los robos e intentos de robo en domicilios son más frecuentes de lo que creemos, especialmente en zonas urbanas densas y durante periodos vacacionales. Y aquí surge la duda real: ¿tu seguro actual te cubre realmente si entran a robar? ¿O solo paga si hay daños visibles?
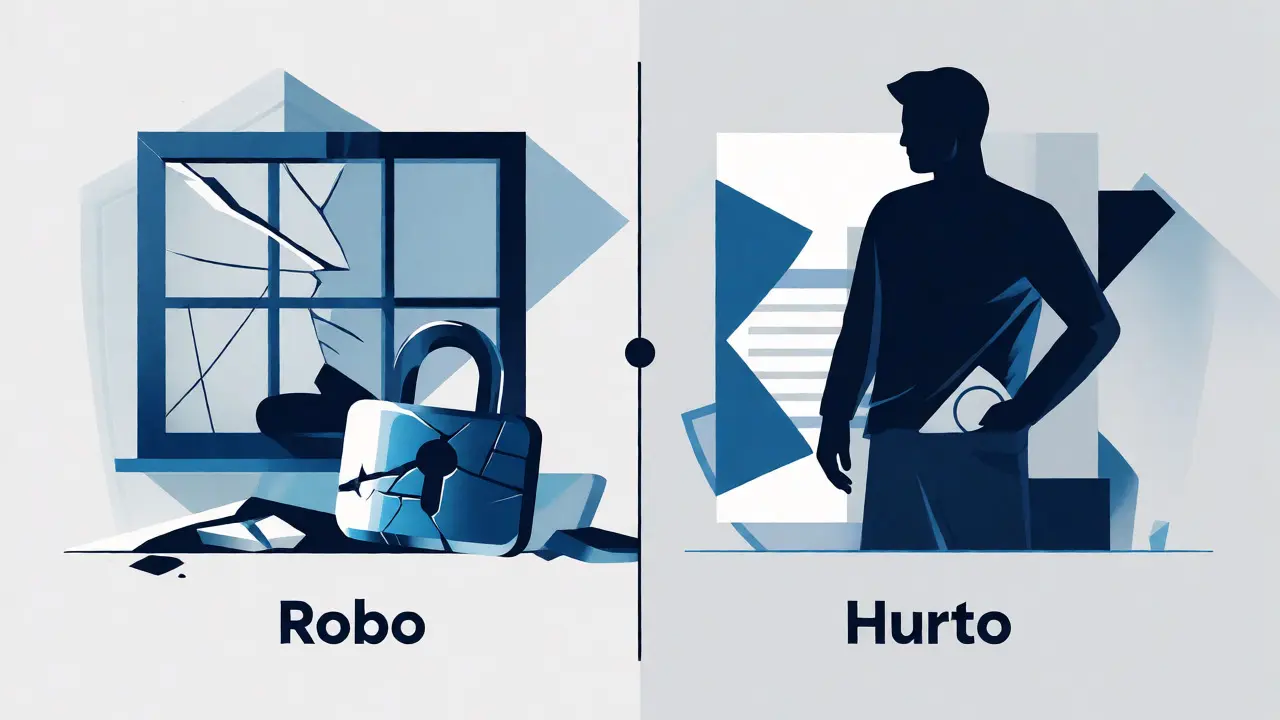
Muchos propietarios confunden "robo" con "hurto", pero para tu aseguradora, la diferencia vale miles de euros. Si alguien entra sin permiso y rompe la cerradura, eso suele ser robo. Si alguien entra contigo invitado y se lleva algo discretamente, puede ser hurto, y muchas pólizas básicas no lo cubren. Entender esta distinción es el primer paso para no llevarte una sorpresa desagradable cuando presentes la reclamación.
Qué cubre exactamente un seguro de robo
No todos los seguros de hogar son iguales. Cuando contratas una póliza, estás comprando un paquete de coberturas, y la del robo suele tener condiciones específicas. Por norma general, para que la aseguradora te indemnice por un robo, deben cumplirse tres requisitos clave:
- Efrazo o violencia: Debe haber signos claros de forzamiento (puerta forzada, ventana rota, cerradura manipulada).
- Valor declarado: Los bienes robados deben estar incluidos en el inventario o dentro de los límites de valor por objeto.
- Límite máximo: Existe un tope de indemnización global y otro por objeto individual (por ejemplo, máx. 1.500 € por joya).
Si entraron por una ventana que dejaste abierta, muchos seguros consideran esto una negligencia y pueden reducir o anular la indemnización. Aquí es donde la letra pequeña muerde. Revisa siempre si tu póliza exige medidas de seguridad mínimas, como rejas en ventanas bajas o puertas acorazadas.
Diferencia crítica entre Robo y Hurto
Esta es la pregunta que más consultas genera en las oficinas de atención al cliente. Vamos a desglosarlo con ejemplos reales para que no te pierdas en tecnicismos legales.
| Criterio | Robo | Hurto |
|---|---|---|
| Definición legal | Apropiación indebida con fuerza en las cosas o violencia. | Apropiación indebida sin fuerza ni violencia. |
| Cobertura habitual | Incluida en la mayoría de pólizas estándar. | Suele requerir una cláusula específica o seguro adicional. |
| Ejemplo típico | Okupas que rompen la puerta y se llevan todo. | Un fontanero que trabaja en tu casa y se lleva tu reloj. |
| Requisito probatorio | Denuncia policial y fotos de los daños materiales. | Prueba de la relación laboral/servicio y ausencia de testigos. |
Como ves, el hurto es más difícil de reclamar porque la aseguradora sospecha de fraudes internos o descuidos. Si trabajas desde casa y tienes visitas frecuentes de técnicos, considera añadir la cobertura de hurto interno. Cuesta poco más al año, pero te ahorra dolores de cabeza si desaparece un portátil bajo sospechas ambiguas.
Medidas de seguridad que reducen tu prima
Las aseguradoras no son caritativas; calculan riesgos. Si demuestras que tu vivienda es un hueso duro de roer, bajarán el precio. No necesitas instalar un sistema de vigilancia militar, pero sí ciertas barreras físicas que actúan como disuasorios.
Instalar una puerta blindada o acorazada con certificación de grado 3 o superior puede reducir tu prima hasta un 10-15%. Lo mismo ocurre con las persianas metálicas en plantas bajas. Algunas compañías exigen también detectores de humo funcionales, aunque parezca unrelated al robo, porque indica mantenimiento general del inmueble.
Ojo con las alarmas conectadas. Una alarma que solo suena localmente tiene menos peso ante la aseguradora que una conectada a una central receptora que envía patrullas. Guarda siempre los certificados de instalación; te los pedirán si sufres un siniestro grave.
El proceso tras el susto: Pasos a seguir
El día del robo es caótico. El corazón va a mil por hora y cuesta pensar con claridad. Sigue este protocolo para no perder derechos:
- No limpies nada: Parece obvio, pero la tentación de recoger cristales rotos es fuerte. Deja todo como está para la pericia.
- Llama a la Policía: Necesitas una denuncia oficial. Sin ella, no hay trámite. Detalla minuciosamente qué falta.
- Avisa a tu seguro: Hazlo en las primeras 48 horas. Usa la app móvil si la tienen; suele ser más rápido que llamar por teléfono.
- Recopila pruebas: Facturas de compra, fotos antiguas de los objetos valiosos, números de serie de electrodomésticos.
- Espera al perito: Un técnico visitará tu casa para valorar los daños estructurales y confirmar la veracidad del robo.
Un consejo práctico: haz un inventario digital ahora, no después del robo. Sube fotos de tus pertenencias a la nube con fechas. Si mañana te roban la cámara de fotos, tener una foto fechada hace seis meses prueba que era tuya y que existía. Eso acelera la aprobación de la indemnización.
Errores comunes que invalidan la cobertura
He visto casos donde la gente pierde la indemnización por tonterías evitables. El error número uno es declarar mal el contenido. Si dices que tienes 5.000 € en efectos personales pero te roban un ordenador de 2.000 €, la aseguradora aplicará la regla proporcional. Te pagarán solo una fracción, no el total.
Otro fallo clásico es no notificar cambios. Si has instalado una caja fuerte nueva o has cambiado la puerta principal, informa a tu compañía. A veces esto baja el precio; otras veces, si no lo haces, pueden alegar agravación del riesgo si el cambio empeoró la seguridad (por ejemplo, cambiar una puerta blindada por una simple de madera en una reforma estética).
También cuidado con los objetos fuera de casa. Tu seguro de hogar suele cubrir robos en el domicilio. Si te roban el móvil en un restaurante, eso suele entrar en la cobertura de "efectos personales fuera del domicilio", que es opcional y limitada. No asumas que todo lo que posees está protegido bajo el mismo techo.
¿Cuánto cuesta realmente esta protección?
En 2026, un seguro de hogar completo con buena cobertura de robo oscila entre los 250 € y los 450 € anuales para una vivienda media en una ciudad española. Pero ojo, el precio depende de variables concretas:
- Zona geográfica: Madrid o Barcelona suelen tener primas un 20% superiores a pueblos pequeños por mayor índice de criminalidad.
- Planta del edificio: Plantas bajas y áticos accedibles por azotea pagan más.
- Antigüedad de instalaciones: Instalaciones eléctricas viejas aumentan el riesgo global.
- Franquicia: Elegir una franquicia de 150 € en lugar de 50 € puede bajar tu anualidad notablemente.
Vale la pena comparar no solo el precio final, sino los límites de indemnización. Un seguro barato de 180 € puede tener un límite de 3.000 € para contenidos, mientras que uno de 300 € ofrece 15.000 €. Si vives rodeado de tecnología cara, el barato es caro.
¿Cubre mi seguro si me roban llaves y luego entran?
Depende de la póliza. Muchas incluyen la "cobertura de llaves" o "cambio de cerraduras" si pierdes las llaves o te las roban, pagando el cambio de cerradura. Sin embargo, si alguien usa esas llaves perdidas para entrar sin forzar la puerta (hurto), podría no cubrirse el robo de objetos, solo el daño a la cerradura. Revisa si tienes la garantía de "uso de llaves robadas".
¿Debo presentar factura de todo lo robado?
No necesariamente de todo, pero ayuda mucho. Para objetos pequeños, basta con fotos y testimonio. Para electrónica, electrodomésticos y joyas, las facturas o tickets son cruciales para evitar disputas sobre el valor. Si no tienes factura, busca números de serie o garantías que prueben la propiedad y antigüedad aproximada.
¿Qué pasa si los ladrones dejan la casa destrozada?
Los daños materiales causados por los ladrones (puertas rotas, muebles volcados, ventanas rotas) están cubiertos normalmente por la sección de "daños estéticos" o directamente como parte del siniestro de robo. La aseguradora reparará o indemnizará por la reposición de esos elementos además de los objetos sustraídos.
¿Están cubiertas las obras de arte y antigüedades?
Suelen tener limitaciones estrictas. Muchos seguros ponen topes bajos (ej. 1.000 € por pieza) para objetos de valor artístico o histórico. Si tienes piezas valiosas, necesitas una tasación previa y quizás una póliza específica para "objetos de valor" o extender la cobertura mediante un endoso especial.
¿Cómo afecta el teletrabajo a mi seguro de robo?
Si usas tu casa como oficina, declara equipos profesionales. Algunos seguros básicos excluyen equipos electrónicos usados profesionalmente si superan cierto valor. Asegúrate de que tu póliza incluye "equipo electrónico" y verifica si hay límites por objeto para portátiles o servidores domésticos.
Diego Donoso Daille septiembre 28, 2026
Me ha pegado fuerte leer esto porque hace dos años me entraron en el piso de Madrid mientras estaba de vacaciones y la experiencia fue un infierno no solo por lo material sino por la sensación de violación del espacio privado
Lo que más me ayudó fue tener todo fotografiado antes de irme como decís aquí así que cuando llegó el perito pude demostrar qué tenía sin problemas y aunque la aseguradora puso pegas al final pagaron casi todo pero ojo con las joyas que ponen unos límites ridículos si no tienes tasación previa
Agradecería que compartierais vuestras experiencias con los tiempos de espera porque a mí tardaron tres meses en resolverlo y eso fue lo peor
carmen tornero septiembre 28, 2026
Es fundamental entender que la distinción entre robo y hurto no es mera semántica legal sino una barrera económica real para muchos hogares españoles que desconocen esta cláusula hasta que presentan la reclamación y descubren que su póliza básica no cubre la entrada sin forzamiento
Desde mi experiencia asesorando a clientes recomiendo siempre revisar el inventario de objetos de valor anualmente porque las compañías ajustan sus tablas de depreciación y lo que hoy vale mil euros puede estar tasado en cuatrocientos dentro de cinco años dejando una brecha indemnizatoria considerable
Anibal Sierra septiembre 29, 2026
¡Exacto! La clave está en la prevención activa y no esperar al desastre. Si tu puerta no es grado 3 o superior, estás tirando dinero en primas altas por un riesgo innecesario.
No aceptes excusas de las aseguradoras. Exige que te expliquen cada cláusula. La mayoría de las veces, el problema es que el cliente firma sin leer. ¡Hazte valer!
Sandra Suárez septiembre 30, 2026
La realidad es que las aseguradoras son entidades diseñadas para pagar lo mínimo posible y el lenguaje técnico que usan en las pólizas tiene como único objetivo confundir al asegurado medio para que renuncie a derechos básicos en caso de siniestro
Si analizamos la estructura de las exclusiones vemos patrones repetitivos donde se culpa siempre al usuario por negligencia incluso cuando la medida de seguridad exigida era imposible de instalar por normativa de comunidad o protección histórica del edificio lo cual demuestra una falta total de empatía corporativa hacia la realidad urbana española
Además sospecho que muchas de estas restricciones de cobertura de hurto interno existen precisamente porque saben que el teletrabajo ha aumentado exponencialmente y quieren limitar su exposición a riesgos que antes eran marginales pero que ahora constituyen la norma laboral en grandes ciudades
Juan Alemany octubre 2, 2026
Que os quede claro una cosa la letra pequeña no es opcional es la única parte que importa cuando te toca reclamar y si no lees cada coma te van a dejar sin un euro por tonterías evitables como no notificar cambios en la cerradura
Estoy harto de ver gente llorando en foros porque les han denegado la indemnización por no tener facturas de cosas que compraron hace diez años y resulta que la ley dice que basta con prueba indiciaria pero ellos prefieren complicarse la vida antes que investigar bien el caso
Y otro tema es la franquicia que parece barata pero si sumas varias incidencias pequeñas te comes el ahorro anual en primas y terminas pagando más de bolsillo que si hubieras contratado algo más caro desde el principio
Juan Fernandes octubre 3, 2026
Muy bonito todo este análisis burocrático europeo pero en México ya aprendimos hace décadas que la mejor inversión no es una póliza llena de asteriscos sino una reja de hierro forjado y un perro guardián leal que no necesita factura fiscal para demostrar su eficacia disuasoria ante cualquier intruso que ose cruzar el umbral de nuestra propiedad privada sagrada frente a las leyes laxas del norte globalizado
Keith Gomez octubre 3, 2026
Interesante punto sobre el hurto interno 😯 ¿Alguien sabe si las cámaras de vigilancia domésticas tipo Ring o similar ayudan realmente a la hora de presentar la denuncia policial o solo sirven para tranquilidad personal? 🤔
Dani Perez octubre 3, 2026
La precisión léxica salva fortunas. Robo implica fuerza; hurto, no. Conocer la diferencia es poder.
Felipe Losada octubre 5, 2026
Totalmente de acuerdo con el consejo del inventario digital, yo uso una app gratuita que sincroniza fotos con fecha y geolocalización y me ha salvado más de una vez al demostrar que tenía ciertos electrodomésticos antiguos que la aseguradora quería depreciar hasta cero
También añadiría que es crucial guardar los emails de confirmación de compra online porque muchas tiendas ya no envían ticket físico y ese correo electrónico sirve perfectamente como prueba de valor y fecha de adquisición ante el perito
yeraldin martinez botero octubre 5, 2026
Obviamente quien no entienda esto es porque no quiere entenderlo las aseguradoras no son ONGs y si tú no haces tu trabajo declarando correctamente tus bienes ellos van a aprovechar cualquier resquicio legal para reducir tu pago al mínimo absoluto posible sin remordimiento alguno
En Colombia tenemos casos similares y la solución siempre pasa por ser extremadamente detallista con la documentación desde el primer día porque después es imposible probar posesión de objetos pequeños como joyería fina o relojes sin una tasación certificada por un gemólogo independiente que valide el valor real en mercado secundario actualizado
Diego Valenzuela octubre 6, 2026
La seguridad es paz mental. No es gasto, es inversión en tranquilidad.
Sergio Henriquez octubre 6, 2026
Entiendo perfectamente la frustración que genera sentirse indefenso ante una institución tan grande como una aseguradora 😌 Es importante recordar que tenemos derechos como consumidores y que la mediación de seguros existe precisamente para equilibrar esa balanza cuando hay desacuerdos sobre la interpretación de las condiciones generales 😊