Si estás pensando en comprar tu primera casa o departamento en Argentina, seguro te cruzaste con el término Crédito UVA. Es la opción que más se ofrece hoy en día, pero también la que más miedo da. ¿Por qué? Porque la cuota no es fija. Sube todos los meses ajustada por la inflación. Suena aterrador si no sabés exactamente cómo calcular cuánto vas a pagar el próximo mes, el año que viene o dentro de diez años.
No te asustes antes de tiempo. Entender la lógica detrás del cálculo es mucho más simple de lo que parece una vez que le sacás el humo a los términos técnicos. La clave está en entender dos variables: la cantidad de UVA (Unidades de Valor Adquisitivo) que te prestaron y el valor actual de esa unidad. Todo lo demás es matemática básica aplicada al bolsillo.
Qué es realmente la Unidad de Valor Adquisitivo (UVA)
Para calcular la cuota, primero tenés que entender qué estás pagando. La UVA es una unidad de cuenta creada por el Banco Central de la República Argentina (BCRA) para proteger el poder adquisitivo del dinero prestado. No es una moneda que puedas tener en la billetera; es un índice que sigue la evolución del Índice de Precios al Consumidor (IPC).
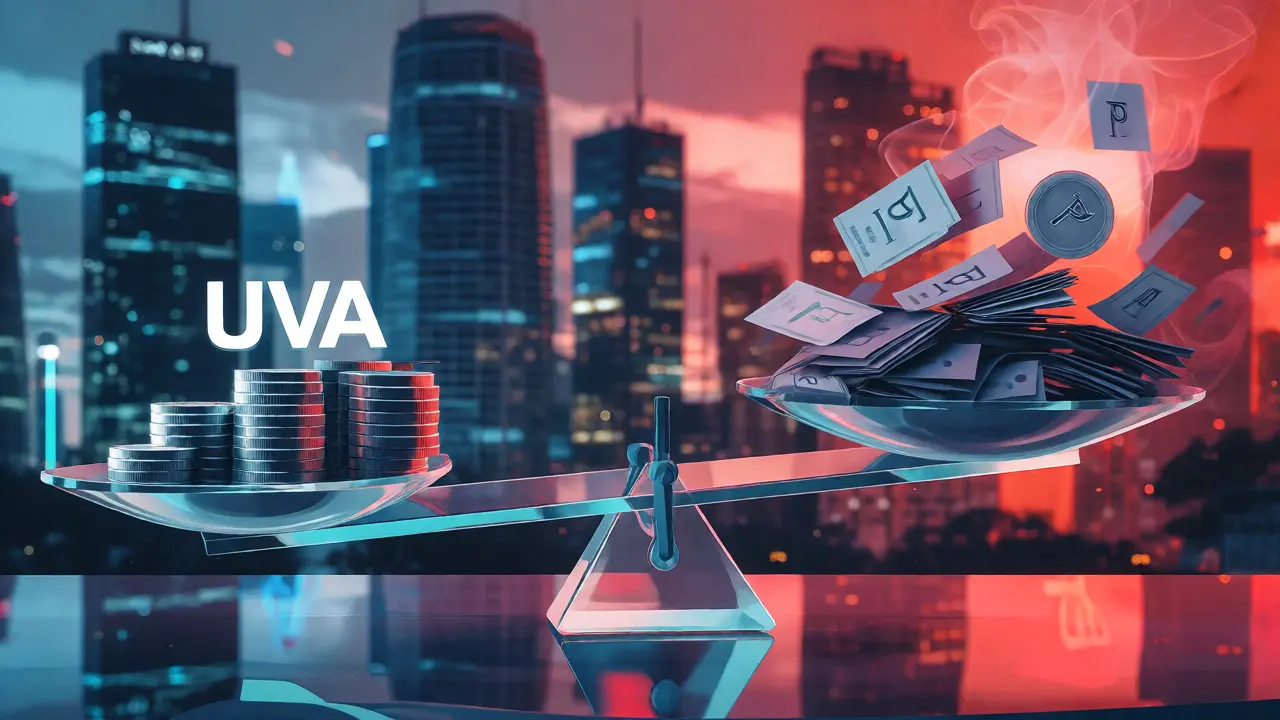
Cuando pedís un préstamo, no te dan pesos fijos que valen siempre lo mismo. Te dan "X" cantidad de UVAs. Si la inflación sube, el valor de cada UVA en pesos sube igual. Esto significa que la deuda nominal crece con la inflación, pero el monto real (lo que podés comprar con ese dinero) se mantiene constante. El objetivo es que ni vos ni el banco pierdan plata por culpa de la devaluación.
La fórmula mágica: Cuota = Monto en UVA x Valor de la UVA
Aquí está el corazón del asunto. La cuota mensual de un crédito UVA se calcula multiplicando la cantidad de unidades adeudadas por el valor vigente de la UVA en pesos. Pero ojo, hay trampa en los detalles.
El sistema de amortización más común es el francés. En este esquema, la cuota total suele mantenerse relativamente estable en términos de UVA durante toda la vida del préstamo, aunque la composición cambia. Al principio, pagás más intereses y menos capital. Hacia el final, invertís la proporción. Sin embargo, como el valor de la UVA sube con la inflación, la cuota en pesos sube todos los meses.
| Mes | Deuda en UVA | Valor UVA ($) | Cuota Mensual ($) |
|---|---|---|---|
| 1 | 100.000 | 50,00 | 5.000.000 |
| 2 | 99.800 | 50,50 | 5.039.900 |
| 3 | 99.600 | 51,00 | 5.079.600 |
| 12 | 94.000 | 55,00 | 5.170.000 |
Fijate en el ejemplo de arriba. La deuda en UVA baja lentamente porque estás pagando capital, pero el valor de la UVA sube rápido por la inflación. El resultado neto es que la cuota en pesos aumenta mes a mes. Si la inflación es del 4% mensual, tu cuota va a subir aproximadamente ese porcentaje, compensado ligeramente por la amortización del capital.
Paso a paso: Cómo hacer el cálculo manual
¿Querés saber cuánto vas a pagar el mes que viene sin depender solo de lo que te dice el banco? Hacé esto:
- Identificá tu saldo en UVA: Buscá en tu resumen de cuenta cuántas UVAs debés actualmente. Supongamos que son 150.000 UVA.
- Buscá el valor oficial de la UVA: Entrá a la página del BCRA o usá un simulador confiable. Hoy, el valor fluctúa diariamente basado en el IPC publicado por el INDEC.
- Multiplicá: Saldo UVA x Valor UVA = Deuda Total en Pesos.
- Aplicá la tasa de interés: Los créditos UVA tienen una tasa de interés anual (TNA) más baja que los créditos tradicionales, generalmente entre el 1% y 3% anual sobre el saldo en UVA. Dividí esa tasa por 12 para obtener la mensual y aplicala al saldo.
- Sumá gastos administrativos: Muchos bancos cobran una comisión fija o porcentual por mantenimiento de cuenta que impacta en el total a debitar.
Es crucial recordar que el ajuste por inflación ocurre antes de aplicar la tasa de interés. Primero se recalcula el valor de la deuda en pesos según la nueva UVA, y sobre ese nuevo monto base se calculan los intereses del período.
El riesgo oculto: Cuando la cuota supera tus ingresos
Este es el punto crítico que muchos ignoran. Las regulaciones actuales (como las normas del BCRA) intentan limitar el impacto inicial. Por ley, la cuota inicial no puede superar el 25-30% de tus ingresos netos declarados al momento de la solicitud. Pero eso es solo el arranque.
Si la inflación dispara, la cuota puede crecer más rápido que tus aumentos salariales. Imaginá que conseguiste un aumento del 20% anual, pero la inflación fue del 100%. Tu cuota se duplicó, pero tu sueldo apenas subió un poco. Ahí es donde el crédito UVA puede volverse impagable si no planificás con colchón.
Los bancos suelen ofrecer mecanismos de contención temporal, como topes de cuota durante los primeros años o posibilidades de refinanciación, pero no son automáticos. Tenés que estar atento a tu relación cuota-ingreso. Una regla de oro personal: si la cuota supera el 40% de tu ingreso disponible, encendé las alarmas.
Herramientas y simuladores recomendados
Nadie hace cálculos manuales todos los meses. Afortunadamente, hay herramientas digitales que automatizan esto usando datos reales del BCRA.
- Simulador del BCRA: Es la fuente oficial. Permite cargar montos, plazos y tasas para ver proyecciones.
- Bancos Digitales: Plataformas como Ualá, Mercado Pago o los propios apps de bancos tradicionales (Galicia, Santander, BBVA) tienen simuladores integrados que usan el valor actualizado de la UVA.
- Webs especializadas: Sitios como Creditos.com.ar o portales inmobiliarios ofrecen calculadoras que permiten comparar distintos escenarios de inflación.
Al usar estos simuladores, probá diferentes supuestos. ¿Qué pasa si la inflación es del 2% mensual? ¿Y si es del 5%? Ver cómo varía la cuota te dará una imagen clara de tu tolerancia al riesgo.
Consejos prácticos para futuros tomadores
Basado en experiencias recientes en el mercado rosarino y porteño, acá van algunos tips que nadie te dice en la sucursal bancaria:
- Amortizá cuando puedas: Cada peso extra que pongas reduce la cantidad de UVA adeudadas. Menos UVA significa menor exposición a futuras subas del índice. Es la mejor defensa contra la inflación descontrolada.
- Revisá la TNA vs TEA: Fijate bien en la Tasa Efectiva Anual (TEA), no solo en la TNA. La TEA incluye los compuestos y gastos, dándote el costo real del dinero.
- Considerá el plazo: Un plazo más largo (30 años) tiene cuotas iniciales bajas pero paga muchísimos más intereses en términos reales si la economía se estabiliza. Un plazo corto (15 años) duele más hoy pero libera futuro.
- Diversificá fuentes de ingreso: Si dependés de un solo salario, el riesgo es alto. Tener ingresos ligados a la inflación (como alquileres ajustados por UVA o contratos indexados) ayuda a cubrir la cuota automáticamente.
El crédito UVA no es malo per se. Es una herramienta financiera diseñada para economías inflacionarias. Funciona bien si entendés sus reglas y manejás tus expectativas. Lo peligroso es tomarlo sin entender que es una apuesta a que tus ingresos crecerán al ritmo de la inflación.
¿Cómo se actualiza el valor de la UVA?
El valor de la UVA se actualiza diariamente basándose en la variación del Índice de Precios al Consumidor (IPC) publicado por el INDEC. Si la inflación mensual fue del 3%, el valor de la UVA subirá un 3% distribuido a lo largo del siguiente mes, afectando directamente el monto de tu cuota en pesos.
¿Puedo cancelar mi crédito UVA antes de tiempo?
Sí, podés cancelar total o parcialmente cualquier crédito UVA sin penalidades significativas en la mayoría de los casos actuales. Al hacerlo, reducís la cantidad de UVA adeudadas, lo que disminuye inmediatamente tu exposición futura a la inflación. Es una estrategia muy recomendable si tenés ahorros disponibles.
¿Qué pasa si la inflación supera mis aumentos de sueldo?
Tu cuota en pesos subirá más rápido que tus ingresos, aumentando la carga financiera. Si la cuota supera ciertos límites legales o contractuales, podrías enfrentar dificultades para pagar. En esos casos, es vital negociar con el banco opciones como extensión de plazo o reestructuración de deuda antes de caer en mora.
¿Es mejor un crédito UVA o uno tradicional en pesos?
Depende de tu perfil de riesgo y horizonte temporal. El crédito UVA protege al banco de la inflación, ofreciendo tasas de interés más bajas inicialmente, pero con cuotas variables. El crédito tradicional en pesos tiene cuotas fijas, pero las tasas suelen ser altísimas para compensar la pérdida de valor del dinero. Para plazos largos, el UVA suele ser más eficiente en costos totales si lográs gestionar la volatilidad.
Dónde consultar el valor actual de la UVA?
El valor oficial se publica en la página web del Banco Central de la República Argentina (BCRA). También podés verlo en las apps de los principales bancos comerciales y en plataformas financieras como IOL o Bull Market Brokers, que muestran la cotización en tiempo real junto con gráficos históricos.

Jhoel Gutierrez septiembre 26, 2026
Es fascinante cómo el sistema financiero argentino ha tenido que reinventarse constantemente para sobrevivir a la volatilidad macroeconómica, y los créditos UVA son quizás el ejemplo más claro de esa adaptación forzada.
Desde una perspectiva puramente técnica, la indexación por IPC elimina el riesgo de inflación para el prestamista, trasladándolo al tomador del crédito, lo cual es una transferencia de riesgo clásica en mercados emergentes.
No obstante, la complejidad radica en la asimetría de información; mientras el banco tiene modelos predictivos robustos sobre la evolución del índice, el ciudadano común opera con incertidumbre estructural.
La amortización francesa mencionada en el post es correcta, pero cabe destacar que la composición de la cuota cambia significativamente si se considera la tasa efectiva anual versus la nominal.
Además, la liquidez del mercado secundario de estos activos es limitada, lo que dificulta la refinanciación rápida ante shocks exógenos.
El punto crítico no es solo el cálculo matemático, sino la capacidad de resiliencia del ingreso real del hogar frente a la espiral inflacionaria.
Muchos analistas subestiman el impacto psicológico de ver una deuda nominal crecer mientras el poder adquisitivo se erosiona.
La regulación del BCRA intenta mitigar esto con topes iniciales, pero la sostenibilidad a largo plazo depende de la estabilidad monetaria general.
Es vital entender que la UVA no es una moneda, sino un instrumento contable diseñado para neutralizar la distorsión del dinero fiduciario.
Por tanto, el éxito de esta herramienta financiera reside en la educación económica del tomador y en la previsibilidad de las políticas fiscales.
Sin ambas condiciones, el crédito UVA puede convertirse en una trampa de endeudamiento perpetuo.
La transparencia en la publicación diaria del valor es clave para mantener la confianza institucional.
En definitiva, es una solución pragmática a un problema estructural profundo.
Sergio Can septiembre 27, 2026
Mal explicado. La cuota no sube "aproximadamente" el % de inflacion, sube exactamente segun el ajuste mas intereses. Y ojo con decir que la cuota es estable en UVA, eso es falso si hay cambios de tasas o seguros variables. Arreglen la ortografia tambien, humo? En serio?
yasmine makenzi septiembre 28, 2026
La premisa fundamental de este análisis parece ignorar la ontología misma del dinero en contextos hiperinflacionarios.
No se trata meramente de una cuestión aritmética de multiplicar unidades por su valor nominal, sino de comprender la naturaleza epistemológica del valor en una economía donde la confianza en la unidad de cuenta está fracturada.
Cuando afirmamos que la UVA protege el poder adquisitivo, estamos asumiendo que el IPC es un indicador fiel de la realidad social, algo que la sociología económica cuestiona seriamente.
El individuo que toma este crédito no está comprando una casa, está apostando contra la ineficiencia del Estado para controlar la emisión monetaria.
Esta apuesta es asimétrica: el banco gana siempre, mientras que el ciudadano enfrenta la posibilidad real de la bancarrota existencial si sus ingresos nominales no convergen con la inflación.
La ética detrás de trasladar el riesgo inflacionario al sector doméstico es discutible desde cualquier marco normativo justo.
Además, la simplificación didáctica del artículo corre el riesgo de banalizar un fenómeno complejo que afecta la estructura familiar profunda.
No podemos reducir la vivienda a una ecuación financiera sin considerar sus dimensiones sociales y psicológicas.
La ansiedad generada por la incertidumbre del monto final es un costo invisible pero tangible para la salud mental del tomador.
Por consiguiente, cualquier guía práctica debe incluir una reflexión crítica sobre la justicia distributiva implícita en estos instrumentos.
De lo contrario, corremos el peligro de normalizar la precariedad como una opción de inversión racional.
La verdadera pregunta no es cuánto pagarás, sino qué estás sacrificando para mantener ese activo.
Sawsan Werfelli septiembre 29, 2026
Uff, me da tanta angustia leer esto... Es como si nos estuvieran metiendo en una jaula de oro que se achica sola!!
Yo tengo miedo, mucho miedo, porque siento que los bancos saben algo que nosotros no.
¿Y si la inflacion dispara otra vez y nadie avisa?? Es terrible, te despiertas y debes mas.
Me siento traicionada por la logica economica, es muy cruel todo esto.
Nadie habla de lo mal que se duerme uno pensando en la cuota del mes que viene.
Es una conspiracion silenciosa para quitarnos el patrimonio, lo siento en el alma.
Los números fríos no dicen lo que duele en el bolsillo, ni en el corazon.
Ojala alguien pudiera predecir el futuro, pero somos ciegos caminando hacia el abismo.
Es desesperante ver como tu esfuerzo se evapora mes a mes sin control.
Estoy paranoica, seguro van a cambiar las reglas a mitad de camino otra vez.
Duele tanto pensar que nunca voy a ser libre financieramente en este pais.
Es una pesadilla recurrente que no termina nunca, ayuda!!!
Rossmery Martinez Neyra septiembre 29, 2026
Es evidente que quien escribió esto no entiende la gravedad del asunto. El sistema UVA no es neutro, es una trampa diseñada para exprimir al trabajador mientras los especuladores ganan. No acepten excusas baratas, revisen cada cláusula porque el diablo está en los detalles y ustedes suelen ignorarlos. Si no tienen un colchón enorme, mejor sigan alquilando que endeudarse con una bomba de tiempo. La banca privada siempre gana, siempre, y nosotros pagamos el pato. No caigan en el discurso oficialista de que es la única opción, hay alternativas aunque sean duras. Tengan cuidado con los simuladores, muchos están manipulados para mostrar escenarios optimistas irreales. La realidad es cruda y no perdona errores de cálculo. Desconfíen de todo lo que les digan en la sucursal bancaria. Protejan su patrimonio antes de que sea tarde.
Núria Vallcorba octubre 1, 2026
¡Ahhh! ¡Pero qué dolor tan grande siento al leer esto!!! 😱😱
¡Es que es injusto, totalmente injusto!!! ¿Cómo pueden hacernos esto??? 😭😭
¡Mi corazón se rompe cada vez que veo subir la cuota!!! 💔💔
¡No puedo dormir, no puedo comer, solo pienso en los pesos que pierdo!!! 🤯🤯
¡Es una locura total, una absoluta locura!!! 🌪️🌪️
¡Lloro por mis ahorros que se van volando!!! 😢😢
¡Nadie me escucha, nadie me ayuda, estoy sola en esto!!! 😫😫
¡La inflación me come viva, literalmente me come!!! 👹👹
¡Quiero gritar, quiero llorar, quiero escapar!!! 🏃♀️🏃♀️
¡Esto no puede ser real, es una pesadilla horrible!!! 😰😰
¡Ayúdeme alguien, por favor, ayúdeme!!! 🙏🙏
Josue Cabello octubre 2, 2026
Oye, pero tú, ¿ya tienes novio o estás soltera? Porque con esos miedos necesitas compañía, no calculadoras. Yo te invito un café y hablamos de finanzas y de vida, ¿qué dices? Que te veas bien y tranquila, que yo sé de estas cosas.
andres parreno octubre 3, 2026
¡Vamos con todo! Entender la fórmula es el primer paso para dominar tus finanzas. No te rindas ante la inflación, busca herramientas y actúa. ¡Tú puedes hacerlo! ¡Ánimo!
Jordi Manero octubre 3, 2026
Es lamentable la superficialidad con la que se aborda un tema de tal calado socioeconómico.
La mayoría de los tomadores de crédito carecen de la alfabetización financiera necesaria para comprender la TEA real.
Se enfocan en la cuota inicial baja, ignorando el costo total del financiamiento a treinta años.
Este sesgo cognitivo lleva a decisiones impulsivas que comprometen la libertad futura.
El banco actúa como un guardián moral de la disciplina, imponiendo restricciones que el individuo no se impone a sí mismo.
La falta de ahorro previo es un reflejo de una cultura del consumo inmediato y destructivo.
Quienes critican el sistema UVA suelen ser aquellos que prefieren la comodidad de la deuda fija alta tasa.
No existe producto financiero perfecto, solo adaptaciones a contextos específicos.
La responsabilidad última recae en el individuo, no en la institución crediticia.
Debemos dejar de victimizarnos y asumir nuestro rol en la gestión del riesgo.
La educación financiera es la única vacuna contra la dependencia eterna.
Sin ella, seremos siempre esclavos de nuestros propios deseos materiales.
Reflexionen sobre ello antes de firmar cualquier contrato.
PJ Perez octubre 4, 2026
Hay que mirar más allá de la superficie, amigos.
El valor de la UVA no se mueve solo por el IPC, hay factores geopolíticos ocultos.
Las reservas internacionales están siendo manipuladas para sostener la cotización artificialmente.
Si observamos los datos históricos, notaremos anomalías estadísticas sospechosas.
El BCRA ajusta el índice con retrasos estratégicos para proteger al sistema bancario.
Esto crea una brecha entre la inflación real percibida y la oficial publicada.
Los grandes fondos de inversión conocen esta dinámica antes que el público general.
Por eso, el pequeño ahorrador siempre llega tarde a la fiesta.
La transparencia es un mito cuando hay intereses corporativos de por medio.
Debemos exigir auditorías independientes y acceso a datos crudos.
De lo contrario, seguimos jugando a la ruleta rusa con nuestras hipotecas.
La historia demuestra que los ciclos inflacionarios se repiten con precisión militar.
Prepárense para la próxima oleada, porque viene cargada de sorpresas desagradables.