Comprar una casa en España no termina cuando firmas las llaves. De hecho, ahí es donde empiezan los dolores de cabeza reales: los aranceles del Registro de la Propiedad y las tasas judiciales. Si estás pensando en comprar, vender o simplemente quieres entender por qué tu factura de cierre es tan alta, este artículo te va a ahorrar más de un disgusto. No se trata solo de pagar lo que toca, sino de saber exactamente qué estás pagando, quién lo fija y cómo evitar errores comunes que vacían tu bolsillo sin necesidad.
El Registro de la Propiedad es el organismo público encargado de dar fe pública de la titularidad de los bienes inmuebles. Su función principal es proteger al comprador garantizando que quien vende es realmente el dueño. Los aranceles registrales son los honorarios oficiales que cobra el Registrador de la Propiedad por sus servicios, regulados por ley estatal para evitar abusos y garantizar uniformidad en todo el territorio español. A diferencia de otros gastos, estos no son negociables con el registrador, pero sí puedes entender su cálculo para detectar posibles errores.
Cómo funcionan los aranceles del Registro de la Propiedad
Muchos compradores creen que el precio del registro es fijo o que depende exclusivamente del valor de tasación. Falso. El cálculo es escalonado y depende directamente del precio de venta reflejado en la escritura pública. La normativa vigente (Real Decreto 1427/1989, aún vigente con actualizaciones menores) establece tramos progresivos. Cuanto más caro sea el inmueble, mayor será el porcentaje aplicable, aunque siempre sobre la parte que excede cada tramo.
Para ponerlo en perspectiva: si compras un piso de 200.000 euros, no pagas un porcentaje único del total. Se calcula por bloques. Por ejemplo, los primeros 6.000 euros tienen un coste mínimo, los siguientes hasta 30.000 euros tienen otro coeficiente, y así sucesivamente. Esto significa que el tipo efectivo suele rondar entre el 0,5% y el 0,7% del precio de compra, dependiendo de la antigüedad del inmueble y de si hay cargas previas que inscribir.
- Tramos básicos: Los primeros 6.000 € cuestan aproximadamente 24 €. Los siguientes 30.000 € añaden unos 1,50 € por cada 1.000 €.
- Tramos medios: Entre 30.000 € y 60.000 €, el coste sube ligeramente por millar.
- Tramos altos: Para valores superiores a 600.000 €, el recargo adicional puede ser significativo, aunque sigue siendo muy inferior al IVA o al ITP.
Es crucial entender que el Registrador tiene obligación legal de devolver cualquier exceso cobrado si detecta que ha aplicado mal el baremo. Sin embargo, rara vez lo hace proactivamente. Tú debes revisar la nota simple y la factura final.
Tasas judiciales: ¿Cuándo entran en juego?
Aquí es donde muchos confunden conceptos. Las tasas judiciales son tributos autonómicos que gravan el acceso a la justicia civil, introducidos en 2012 y modificados posteriormente para reducir la litigiosidad innecesaria, no están relacionadas directamente con la compra-venta rutinaria de una vivienda libre. No las pagas por ir al juzgado a firmar nada.
Entonces, ¿por qué aparecen en el contexto de transacciones inmobiliarias? Porque surgen en situaciones específicas:
- Ejecuciones hipotecarias: Si dejas de pagar la hipoteca, el banco inicia un proceso judicial. Aquí sí pagas tasas, salvo que estés exento (personas físicas en procedimientos de ejecución hipotecaria, gracias a la reforma de 2012).
- Reclamaciones de cantidad: Si tienes un conflicto con el vendedor o la constructora y necesitas demandar, deberás abonar la tasa correspondiente según la cuantía del pleito.
- Procedimientos concursales: En casos complejos de promociones inmobiliarias fallidas.
La mayoría de comunidades autónomas han derogado o bonificado estas tasas para personas físicas en primera instancia, pero persisten en recursos o apelaciones. Es vital consultar la normativa de tu comunidad autónoma, ya que Cataluña, Madrid o Andalucía tienen matices distintos.
Diferencia clave: Aranceles vs. Impuestos vs. Notaría
Para no mezclar peras con manzanas, vamos a desglosar los tres grandes pilares del gasto post-firma. Muchos lectores piensan que "notario" y "registro" pagan lo mismo, o que el impuesto sustituye al arancel. Nada más lejos de la realidad.
| Concepto | Quién lo cobra | Naturaleza | Rango típico (%) | ¿Negociable? |
|---|---|---|---|---|
| ITP / IVA + AJD | Hacienda Autonómica / Estatal | Impuesto | 6% - 10% (ITP) o 10% (IVA) | No (salvo bonificaciones) |
| Notaría | Notario | Arancel | 0,5% - 0,7% | Poco (tarifas fijas) |
| Registro de la Propiedad | Registrador | Arancel | 0,5% - 0,7% | Poco (tarifas fijas) |
| Gestoría | Gestor administrativo | Honorarios libres | 300€ - 600€ (fijo) | Sí |
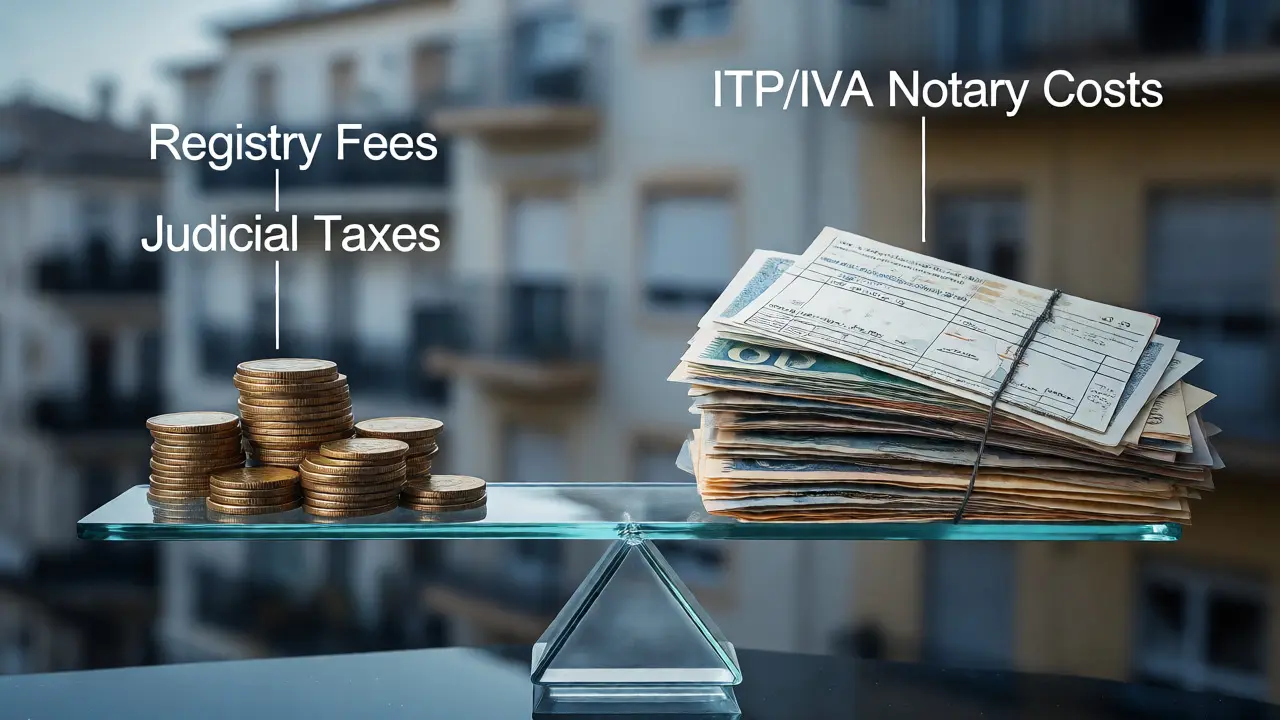
Como ves, los aranceles del Registro de la Propiedad y tasas judiciales representan una fracción pequeña del total comparados con el Impuesto de Transmisiones Patrimoniales (ITP). Sin embargo, sumados a la notaría, pueden suponer entre 1.500 € y 3.000 € extra en una vivienda media. Y eso duele si no lo tenías presupuestado.
Cálculo práctico: Un ejemplo real
Imagina que compras un apartamento en Valencia por 250.000 euros. Es de segunda mano, por lo que pagas ITP (el 10% en la Comunidad Valenciana, aunque con bonificaciones para jóvenes o familias numerosas podría bajar al 8%).
Desglose estimado:
- ITP: 25.000 € (sin bonificaciones).
- Notaría: Aproximadamente 1.200 € + IVA.
- Registro de la Propiedad: Aplicando el baremo oficial, el coste ronda los 1.100 € + IVA.
- Gestoría: 400 € + IVA.
Total gastos fiscales y legales: ~28.000 €. Los aranceles registrales y notariales son apenas el 8% de ese total, pero son obligatorios e ineludibles. Si intentas ahorrar aquí contratando un gestor barato que cometa errores, podrías acabar pagando recargos por presentación fuera de plazo.
Errores comunes al calcular estos costes
He visto casos donde compradores solicitan préstamos por el 100% del valor de tasación, olvidando que los aranceles del Registro de la Propiedad y tasas judiciales deben pagarse al contado desde tus ahorros. El banco no financia impuestos ni aranceles, salvo excepciones muy concretas de productos específicos.
Otro error frecuente es confundir el valor catastral con el valor de mercado. Los aranceles se calculan sobre el precio de venta escriturado, no sobre el valor catastral. Sin embargo, Hacienda puede exigir el pago del impuesto sobre el mayor de ambos valores (precio de venta o valor de referencia). Si el valor de referencia es superior, pagarás más ITP, pero los aranceles del registro seguirán basándose en el precio de la escritura, a menos que la administración requiera rectificarla.
Además, cuidado con las cláusulas suelo o comisiones de cancelación registral. Si cancelas una hipoteca antigua antes de comprar, también generas un asiento registral de cancelación, que tiene su propio coste arancelario, aunque menor.
Consejos para optimizar el gasto
Aunque los aranceles son fijos por ley, hay margen para la eficiencia:
- Compara gestorías: Mientras que notarios y registradores tienen tarifas cerradas, los gestores administrativos compiten en precio. Pide presupuestos detallados que incluyan todas las tasas y desplazamientos.
- Revisa la factura del registro: Exige el desglose del cálculo. Si el importe supera el 0,7% del precio de compra, pide explicaciones. Podría haber habido un error en la aplicación de los tramos.
- Planifica plazos: La inscripción registral tarda entre 15 días y 2 meses. Si necesitas vender rápido después de comprar, ten en cuenta que no podrás hacerlo legalmente hasta que conste la inscripción. Retrasos aquí pueden costarte oportunidades de negocio.
- Verifica exenciones de tasas judiciales: Si eres persona física y enfrentas una ejecución hipotecaria, confirma que estás exento de tasas judiciales en tu comunidad autónoma. Muchas entidades bancarias intentan repercutirlas indebidamente.
Finalmente, recuerda que la digitalización está cambiando las reglas. Cada vez más registros permiten trámites telemáticos completos, reduciendo tiempos de espera, aunque los aranceles se mantienen idénticos. No esperes descuentos por hacer el trámite online; el servicio es el mismo, solo cambia el canal.
Preguntas frecuentes
¿Los aranceles del Registro de la Propiedad son iguales en toda España?
Sí, los aranceles de los Registradores de la Propiedad son estatales y se rigen por el Real Decreto 1427/1989. Por tanto, el coste por registrar una compraventa de 200.000 € es prácticamente idéntico en Galicia, Andalucía o Cataluña. Lo que cambia son los impuestos autonómicos (ITP o IVA), no los aranceles registrales.
¿Qué pasa si no pago el Registro de la Propiedad?
Si no pagas los aranceles, la escritura no se inscribe. Legalmente, tú eres propietario entre las partes (comprador y vendedor), pero frente a terceros, tu derecho no es oponible. Esto significa que si el vendedor vuelve a vender la casa a otra persona y esa persona inscribe primero, podrías perder la propiedad o tener que iniciar un juicio largo y costoso.
¿Las tasas judiciales aplican a todos los compradores de vivienda?
No. Las tasas judiciales solo aplican si inicias un procedimiento judicial. En una compra normal, no vas a ningún juzgado, por lo que no pagas tasas judiciales. Solo entrarían en juego si hay conflictos legales posteriores, como demandas por defectos ocultos o ejecuciones hipotecarias.
¿Puedo reclamar si creo que me han cobrado de más en el Registro?
Absolutamente. Tienes derecho a solicitar la devolución de ingresos indebidos. Debes presentar una solicitud ante el Registrador competente adjuntando la factura y el cálculo correcto según el baremo oficial. Si el registrador rechaza la reclamación, puedes acudir al Colegio de Registradores o incluso a la vía judicial, aunque suele resolverse administrativamente.
¿Quién paga los aranceles del Registro: comprador o vendedor?
Por costumbre y normativa general, los gastos de constitución de la hipoteca (si la hay) y la inscripción de la compra los asume el comprador. Los gastos de cancelación de hipoteca anterior suelen correr a cargo del vendedor. Sin embargo, esto es negociable en el contrato de arras, aunque lo habitual es que el comprador pague la inscripción de su nueva propiedad.