¿Alguna vez has sentido que el precio del metro cuadrado en tu ciudad se mueve más rápido que tu sueldo? No estás solo. En muchas partes de Latinoamérica y España, la vía tradicional de comprar una casa con un crédito hipotecario bancario se ha vuelto inaccesible para las clases medias. Las tasas son altas, los requisitos estrictos y los plazos interminables. Aquí es donde entran las Cooperativas de Vivienda, una forma de organización social donde los miembros se asocian para construir o adquirir viviendas de manera conjunta, compartiendo costos y riesgos. No es magia, pero sí una estrategia financiera inteligente que cambia las reglas del juego.
Piensa en esto como ir al supermercado. Si compras una sola botella de agua, pagas el precio minorista. Pero si organizas a 50 vecinos para comprar un pallet entero, obtienes un descuento masivo. Las cooperativas hacen exactamente eso con la construcción. Al eliminar al promotor inmobiliario (el especulador) y trabajar sin fines de lucro, el costo final por metro cuadrado puede bajar entre un 20% y un 40% comparado con el mercado abierto. ¿Suena bien? Lo es, pero requiere disciplina, paciencia y, sobre todo, confiar en tus vecinos.
Cómo funciona realmente el modelo cooperativo
A diferencia de comprar un departamento llave en mano, aquí no eres solo un cliente; eres socio. Esto implica derechos, pero también responsabilidades. El proceso suele seguir cuatro etapas claras que debes conocer antes de firmar nada:
- La fase de constitución: Un grupo de personas se reúne, redacta estatutos y se inscribe legalmente como cooperativa. Aquí definen qué tipo de vivienda quieren y cuánto pueden aportar mensualmente.
- Ahorro previo y gestión del suelo: Antes de poner el primer ladrillo, los socios deben acumular un fondo inicial. Con ese dinero, la cooperativa compra el terreno. Sin tierra, no hay proyecto.
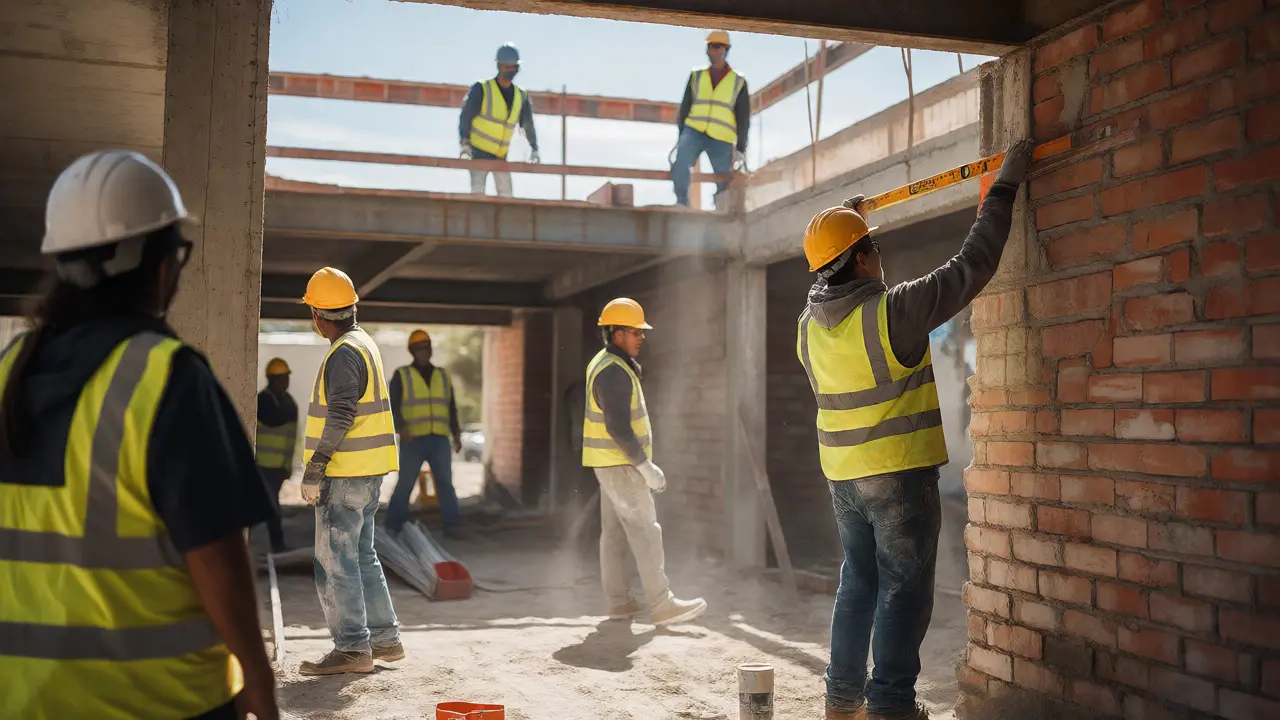
- Construcción colectiva: Se contrata a una empresa constructora o, en casos más radicales, se autoconstruye. La cooperativa supervisa cada gasto. Cada peso cuenta porque sale de sus propios bolsillos.
- Entrega y titularidad: Una vez terminada la obra, las casas se asignan según sorteo o antigüedad. Los socios pasan a ser dueños de su unidad, aunque la estructura legal puede variar según el país.
Es crucial entender que no es una inversión inmobiliaria clásica. Tu objetivo no es revender para ganar plusvalía mañana, sino resolver tu necesidad habitacional hoy a un costo justo. Si buscas especular, este no es tu camino.
Ventajas frente al crédito bancario tradicional
El banco te presta dinero esperando intereses compuestos durante 30 años. La cooperativa te permite financiar la obra mientras avanzas. Esta diferencia estructural tiene impactos enormes en tu bolsillo.
| Característica | Crédito Hipotecario Bancario | Cooperativa de Vivienda |
|---|---|---|
| Costo total estimado | 120-150% del valor original (por intereses) | 80-90% del valor de mercado (sin lucro ajeno) |
| Tipo de interés | Fijo o variable (alto riesgo si sube) | Generalmente nulo o muy bajo (costo operativo) |
| Requisitos iniciales | Ingreso comprobable alto, historial crediticio impecable | Capacidad de ahorro constante, compromiso social |
| Tiempo de entrega | Rápido (si está construido) o 2-3 años (preventa) | Largo (3-5 años promedio, depende de la obra) |
| Control de calidad | Depende del promotor privado | Supervisión directa de los socios ingenieros/arquitectos |
Como ves, la ventaja principal es económica, pero el costo es temporal. Debes estar dispuesto a esperar. Además, al no haber intermediarios buscando maximizar ganancias, puedes elegir materiales de mejor calidad por el mismo presupuesto. Eso significa una casa más duradera y eficiente energéticamente, lo cual reduce tus facturas de luz y gas a largo plazo.
Los riesgos que nadie te cuenta
Ser honesto es vital: las cooperativas no son perfectas. Hay peligros reales que pueden descarrilar el sueño de tener casa propia.
El mayor riesgo es la falta de liquidez. Si un número significativo de socios deja de pagar sus cuotas mensuales (las "cuotas sociales"), la obra se detiene. A diferencia de un banco, que puede embargar y vender, la cooperativa depende de la solidaridad del grupo. Por eso, muchos proyectos incluyen seguros de caución o fondos de contingencia respaldados por entidades públicas.
Otro punto crítico es la gobernanza. Las decisiones se toman en asambleas. Si no asistes, otros deciden por ti. He visto proyectos estancarse porque los socios no querían votar sobre cambios menores en la fachada o en la distribución interna. La democracia participativa cansa, pero es necesaria. Si eres una persona individualista que prefiere no discutir con vecinos, esta opción podría volverte loco.
También existe el riesgo técnico. Si la cooperativa contrata mal a la constructora o comete errores de cálculo en la planificación, los sobrecostos son asumidos por todos. No hay un "banco malo" que absorba las pérdidas; si el presupuesto se dispara, las cuotas suben.
Modelos de financiación alternativos
No todas las cooperativas funcionan igual. Dependiendo de tu país y capacidad de ahorro, existen variantes híbridas que combinan esfuerzo propio con ayuda externa.
- Ahorro Previo Puro: Tú ahorras hasta juntar el 100% del costo de la casa. Es lento, pero totalmente libre de deuda bancaria. Ideal si tienes ingresos irregulares pero constantes.
- Crédito Cooperativo: La cooperativa pide un préstamo grande a un banco o al Estado para financiar la obra completa. Luego, los socios le pagan a la cooperativa en cuotas cómodas. La tasa suele ser subsidiada.
- Autoconstrucción Asistida: Los socios ponen la mano de obra. Esto baja radicalmente los costos, pero exige tiempo físico y habilidades básicas. Muy común en Uruguay y Argentina.
- Modelo Híbrido Público-Privado: El gobierno dona el terreno y la infraestructura básica (agua, luz). Los socios financian la superestructura. Reduce enormemente el capital inicial necesario.
En Europa, especialmente en Alemania y Austria, el modelo cooperativo es maduro y estable. En Latinoamérica, países como Uruguay tienen una tradición fuerte gracias al movimiento mutualista, mientras que en Argentina y Chile el crecimiento es explosivo debido a la crisis de vivienda. Investigar qué modelo opera en tu región es el primer paso práctico.
Checklist para evaluar una cooperativa antes de entrar
Antes de dar tu aporte inicial, haz estas preguntas. Si la respuesta es vaga, huye.
- ¿Quién es el presidente y cuál es su experiencia? Busca antecedentes de obras terminadas, no solo promesas.
- ¿Están los terrenos escriturados a nombre de la cooperativa? Evita proyectos sobre tierras en litigio o hipotecadas.
- ¿Qué pasa si me voy antes de terminar? Revisa el reglamento interno. ¿Recuperas tu dinero? ¿Hay penalizaciones?
- ¿Cómo se controlan los gastos? Debe haber balances trimestrales auditados y accesibles para todos los socios.
- ¿Tienen respaldo institucional? Una cooperativa afiliada a una federación nacional suele tener mejores garantías legales y acceso a créditos blandos.
La transparencia no es negociable. Exige ver los libros contables. Si te dicen que "todo está en orden" pero no muestran números concretos, sospecha.
Preguntas Frecuentes
¿Puedo vender mi casa si necesito irme?
Sí, pero con restricciones. Generalmente, debes ofrecerla primero a la cooperativa o a otro socio. El precio de venta suele estar limitado para evitar la especulación inmobiliaria, asegurando que la vivienda siga siendo accesible para futuros socios. No obtendrás la misma plusvalía que en el mercado libre.
¿Qué pasa si dejo de pagar las cuotas?
Depende del estatuto, pero usualmente enfrentas dos escenarios: expulsión con devolución parcial del ahorro acumulado (descontando gastos administrativos) o embargo de la cuota parte. Es vital leer el contrato de adhesión antes de ingresar, ya que las reglas varían mucho entre cooperativas.
¿Necesito tener buen historial crediticio para entrar?
No necesariamente. Como el modelo se basa en el ahorro previo y la solidaridad, muchas cooperativas aceptan personas sin historial bancario o con ingresos informales, siempre que demuestren capacidad de pago mensual sostenida. El filtro es más social y económico que financiero puro.
¿Cuánto tarda en entregarse la vivienda?
El promedio oscila entre 3 y 6 años desde la inscripción hasta la mudanza. Depende de la velocidad de recaudación de cuotas, la burocracia municipal para permisos y la eficiencia de la constructora contratada. Ten paciencia; la prisa es enemiga de la economía solidaria.
¿Las cooperativas de vivienda están reguladas por ley?
Sí, en la mayoría de los países hispanohablantes existen leyes específicas de cooperativismo que protegen al socio. Sin embargo, la aplicación de estas leyes puede ser lenta. Asegúrate de que la cooperativa esté registrada en el organismo oficial correspondiente (como la Inspección General de Personas Jurídicas en Argentina o el Registro de Cooperativas en España).
Próximos pasos para tomar acción
Si después de leer esto sientes curiosidad, no te quedes quieto. Empieza investigando las cooperativas activas en tu zona. Asiste a una asamblea abierta como oyente. Observa cómo interactúan los socios. ¿Se escuchan? ¿Hay respeto? Esa dinámica social será tu vecindad futura.
Haz tus números. Calcula cuánto podrías ahorrar mensualmente sin endeudarte excesivamente. Compara esa cifra con el alquiler actual. Si el ahorro cooperativo es similar o menor al alquiler, tienes una oportunidad real de convertir tu renta en patrimonio. La vivienda cooperativa no es para todos, pero para quienes buscan justicia social y estabilidad financiera a largo plazo, es quizás la mejor herramienta disponible hoy.